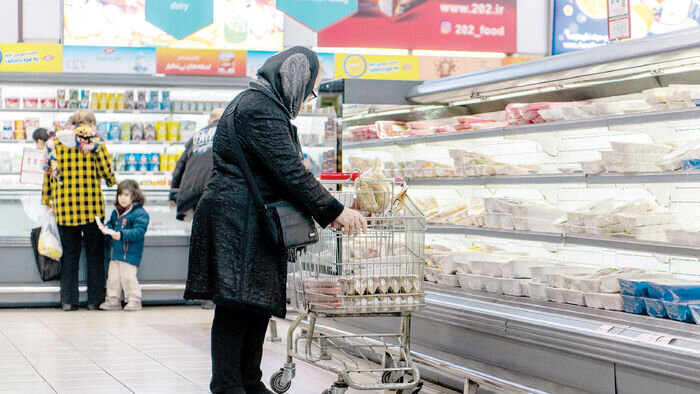

به گزارش خبرنگار اطلاعات، اجرای همزمان طرح خرید اعتباری کالا با استفاده از یارانه نقدی و همچنین طرح فروش اعتباری کالا به بازنشستگان، مدیریت بودجه مردم را برای کنترل تورم و کاهش رکود بازار هدفگیری کرده است.
این طرحها درحالی از هفته قبل به اجرا گذاشتهشده که بنابر اعلام مرکز آمار ایران، نرخ تورم سالانه به ۸۷ درصد و سطح عمومی قیمتها به رکوردهای تاریخی رسیدهاست و همین مسأله مردم را ناگزیر از کاهش خریدهای عمومی کرده و به تشدید رکود در بازار دامن زده است.
در نخستین طرح، تمام دریافتکنندگان یارانه نقدی میتوانند حداکثر تا سقف دو برابر یارانه نقدی ماهانه خانوار از خرید اعتباری کالاهای اساسی در فروشگاهها بهرهمند شوند و مبلغ خرید خود را در دو قسط از محل یارانه نقدی بازپرداخت کنند. این طرح حدود ۳۵ میلیون نفر از جمعیت کشور را در بر میگیرد که نقدینگی لازم برای پرداخت یارانه به آنها بالغ بر ۲۰ هزار میلیارد تومان در هر ماه است.
ثبتنام متقاضیان این طرح هفته قبل آغاز شده و قرار است از فردا (دوشنبه ۲۵آبان) امکان خرید کالا با اعتباری معادل حداکثر دو برابر یارانه نقدی ماهانه خانوار فراهم شود. همچنین، خانوارها میتوانند مبلغ خرید خود را در دو قسط از محل یارانه نقدی بازپرداخت کنند.
به عبارت دقیقتر، اگر یک خانواده ۳نفره که با احتساب یارانه نقدی ۳۰۰هزار تومانی، ماهانه ۹۰۰هزار تومان دریافت میکند، میتواند ماهانه یک میلیون و ۸۰۰هزار تومان خرید کالایی انجام داده و ۹۰۰هزار تومان اعتبار اعطایی در دو قسط از یارانه نقدی ماههای بعد وی کسر میشود.
بر اساس اعلام سازمان هدفمندسازی یارانهها، متقاضیان این طرح میتوانند با مراجعه به بازوی رسمی این سازمان در پیامرسان بله، ثبتنام کرده و شرکت تأمینکننده اعتبار خود را انتخاب کنند.
نشانی بازوی رسمی سازمان هدفمندسازی یارانهها در پیامرسان بله https://ble.ir/hadafmandi_yaranehbot است.
به گفته حسن نوروزی مدیرعامل سازمان هدفمندسازی یارانهها، طرح خرید اعتباری کالا با یارنه نقدی با هدف تقویت قدرت خرید خانوارها، حمایت از معیشت مردم، تسهیل دسترسی به کالاهای مورد نیاز و بهرهگیری از ظرفیتهای نوین خرید اعتباری طراحی شده است.
سازمان هدفمندسازی یارانهها طی ماههای گذشته مقدمات اجرای این طرح را در چند مرحله دنبال کرده و اکنون امکان پیاده کردن این طرح برای تمام یارانه بگیران فراهم شده است.
طرح دوم: «تأمین رفاه»
در قالب طرح دوم نیز ۵ میلیون و ۷۰۰ هزار نفر از بازنشستگان، مستمریبگیران و ازکارافتادگان وابسته به سازمان تأمین اجتماعی (که با احتساب اعضای خانوار حدود ۱۳ میلیون نفر از جمعیت کشور را شامل میشوند) میتوانند از امروز معادل یک ماه مستمری خود را پیش از واریز حقوق ماهانه، برای خرید کالا و خدمات از فروشگاهها و مراکز طرف قرارداد استفاده کنند. برای تشویق این افراد به خرید اعتباری حدود ۵درصد ارزش هر خرید از ۳ پلتفرم وایب، پیول و تأمینو به حساب خریداران بازگشت داده خواهد شد.
مراحل پنجگانه استفاده از اعتبار خرید بازنشستگان
روابط عمومی سازمان تأمین اجتماعی اعلام کرد: اجرای طرح تأمین رفاه ۵ مرحله دارد. در مرحله اول، متقاضیان با ثبتنام در پلتفرم «وایب» به نشانی https://vibe.ir
و پذیرش شرایط خدمت، امکان شارژ کیف پول(حساب) اعتباری را تا سقف مستمری قابل دریافت ماهانه خود را فعال میکنند. فعالسازی بهصورت غیرحضوری انجام میشود و نیازی به مراجعه به شعب سازمان تأمین اجتماعی یا بانک رفاه کارگران نیست.
در مرحله دوم که تخصیص اعتبار صورت میگیرد، در روز بیستم هر ماه و در صورت فعالسازی کیف پول اعتباری، اعتباری معادل یک ماه مستمری قابل دریافت فرد در کیف پول (حساب) اعتباری او فعال میشود. این اعتبار امکان خرید کالا و خدمات را پیشاز موعد واریز مستمری فراهم میکند .
در مرحله سوم، بازنشستگان و مستمریبگیران میتوانند از اعتبار تخصیصیافته برای خرید کالا و خدمات از فروشگاهها و مراکز طرف قرارداد استفاده کنند. استفاده از تمام اعتبار الزامی نیست و هر فرد میتواند متناسب با نیاز خود، تمام یا بخشی از اعتبار را مصرف کند. اعتبار اولیه ماهیت غیرنقدی دارد و امکان برداشت نقدی یا انتقال آن به حساب دیگر پیش از موعد پرداخت مستمری وجود ندارد.
در مرحله چهارم، در زمان معمول واریز مستمری، مطابق زمانبندی پرداخت در سه روز پایانی ماه، میزان اعتبار مصرفشده از مستمری فرد کسر میشود. باقیمانده مستمری در اختیار فرد قرار میگیرد و امکان برداشت نقدی یا استفاده از آن برای خرید وجود خواهد داشت. چنانچه فرد از اعتبار اولیه استفاده نکرده باشد، مستمری او مطابق روال معمول قابل دریافت خواهد بود .
در مرحله پنجم، پس از شارژ اعتبار، خریدهای واجد شرایط میتوانند مشمول اعتبار تشویقی با میانگین ۵درصد مبلغ خرید شوند. این اعتبار به حساب فرد اضافه میشود و در فروشگاههای طرف قرارداد قابل استفاده است. اعتبار تشویقی قابل برداشت نقدی یا انتقال به اشخاص دیگر نیست.
آثار ضد رکود و تورم
فرهاد گودرزی کارشناس اقتصادی در گفتگو با خبرنگار اطلاعات با اشاره به پیامدهای اجرای این دو تصمیم گفت: در هر دو طرح مسأله کمک به معیشت عمومی و موضوع کاهش جریان نقدینگی هدفگیری شده که ضمن حمایت از قدرت خرید مردم، به کاهش تورم و ایجاد رونق بازار منتج خواهد شد.
وی ادامه داد: با استفاده از این دو شیوه، خانوارها نیازی به اسکناس برای خرید مایحتاج خود ندارند. آنها با استفاده از اعتبار اقتصادی خود میتوانند پیش از دسترسی به نقدینگی مایحتاج خود را به صورت اقساطی از بازار خریداری کنند. بنابر این دغدغه آنها برای مدیریت خرید مایحتاج اصلی کاهش می یابد و همین مساله موجب کاهش رکود تقاضا می شود.
گودرزی گفت: هم کاهش رکود و هم کاهش حجم نقدینگی در گردش، عوامل اصلی کنترل نرخ تورم در جامعه هستند.
بهبود معیشت و رونق بازار
داریوش کریمی سرپرست معاونت برنامهریزی، مالی و پشتیبانی سازمان تأمین اجتماعی هم با اشاره به علل اجرای طرح «تامین رفاه» به خبرنگار اطلاعات گفت: تسهیل و افزایش قدرت خرید خانوار، فراهمسازی دسترسی زودهنگام بازنشستگان و مستمریبگیران به مستمری ماهانه و امکان استفاده از انواع تخفیفها و پیشنهادات ویژه جزو مهمترین اهداف اجرای این طرح است.
وی ادامه داد: اجرای این طرح به بازنشستگان دلگرمی میدهد که قدرت خرید آنها حتی در زمانی که به حقوق ماهانه خود دسترسی نیافته اند، به قوت خود باقی است. از طرف دیگر گردش مالی بازار را با استفاده از تقاضای جدید تقویت میکند.
تغییر الگوی بودجه خانوار
از سوی دیگر، اسفندیار کارگشا کارشناس مسائل رفاه و تأمین اجتماعی در نقد این طرح به خبرنگار اطلاعات گفت: طرح تأمین رفاه بیش از آنکه در پی ارائه تسهیلات خرید به بازنشستگان باشد، به دنبال کاهش خروج نقدینگی از بانک رفاه است.
وی ادامه داد: مستمریبگیران برای استفاده از اعتبار تخصیصیافته ناچارند فقط از فروشگاهها و مراکز طرف قرارداد معرفیشده در پلتفرمهای وایب، پیول و تأمینو استفاده کنند. همین شرط میتواند قدرت بازنشستگان را در انتخاب فروشگاه عرضهکننده کالاهای مورد نیاز و امکان مقایسه قیمت و کیفیت اجناس را از بین ببرد.
کارگشا گفت: با این وجود نمیتوان انکار کرد که اقتصاد ملی برای عبور از شرایط رکود تورمی و به منظور کاهش نقدینگی در چرخش به اجرای چنین طرحهایی نیاز دارد.
وی ادامه داد: بانک رفاه کارگران و سازمان تأمین اجتماعی با استفاده از این طرح میتوانند منابع محدود نقدینگی خود را مدیریت کرده و ضمن انجام وظیفه پرداخت مستمری ماهانه به بازنشستگان، از تشدید ناترازی منابع مالی خود جلوگیری کنند.
کارگشا گفت: از این منظر، منافع اجرای طرح مذکور دوباره به خود بازنشستگان باز میگردد و صندوق بازنشستگی متعلق به آنها را از ناترازی منابع مالی پایان هر ماه نجات میدهد.
وی افزود: انواع مدلهای تأمین اعتبار خرید اکنون در اغلب نقاط دنیا مرسوم و متداول است و به مصرفکنندگان آموزش میدهد که چگونه ضمن تأمین نیازهای زندگی، منابع مالی خود را تا سررسید موعد دریافت حقوق ماه بعد مدیریت کنند. بنابراین، همان مشکلی که در بالا به آن اشاره کردم، بتدریج میتواند به یک مزیت در نحوه مدیریت اقتصاد خانوار بازنشستگان تبدیل شود.
کارگشا گفت: ممکن است با اجرای این دو طرح، الگوی مدیریت بودجه خانوارها در کوتاهمدت دچار آشفتگی شود. یعنی استفادهکنندگان از اعتبار خرید در روزهای آینده متوجه شوند که نقدینگی آنها کاهش یافته و درآمد خود را قبل از سررسید ماه آینده پیشخرید کرده اند.
وی خاطرنشان کرد: باید بپذیریم که شمار زیادی از مردم کشور به ویژه سالمندان هنوز به الگوی اعتباری عادت نکرده اند و ممکن است نظام بودجه ای آنها دچار آسیب شود. ولی این مشکل در میان مدت بر طرف خواهد شد و مردم بتدریج با مزایای خرید اعتباری آشنا میشوند.
این کارشناس افتصادی ادامه داد: مزایای این قبیل طرحها علاوه بر بازنشستگان و سازمان تأمین اجتماعی حتی شامل بنگاههای تولیدی هم خواهد شد. یعنی تولیدکنندگان از یک بازار خرید تضمینی بهرهمند می شوند و میتوانند برای جلوگیری از بازگشت رکود و حفظ این بازار رونق یافته، به مشتریان خود تخفیف ویژه و تسهیلات بیشتر بدهند.
وی گفت: همین الگو را میتوان در تعامل اقتصادی دولت با بخش خصوصی بهکار گرفت. اکنون که دولت با کسری شدید بودجه و نقدینگی روبرو است، میتواند دیون خود را به شکل اعطای اعتبار خرید خدمات دولتی با طلبکاران تهاتر کند. مثلا به جای دریافت نقدی حقوق گمرگی یا عوارض بیمهای و مالیاتی، به صنعتگران اعتبار استفاده از خدمات دولتی بدهد. البته این الگو در مقیاسی محدود به شکل فروش اوراق خزانه اسلامی مورد استفاده قرار گرفته ولی می توان همین شیوه را به سایر دیون دولتی تسری داد و از جریان بیهوده نقدینگی در جامعه کاست تا زمینه کاهش نرخ تورم و ایجاد رونق بازار فراهم شود.