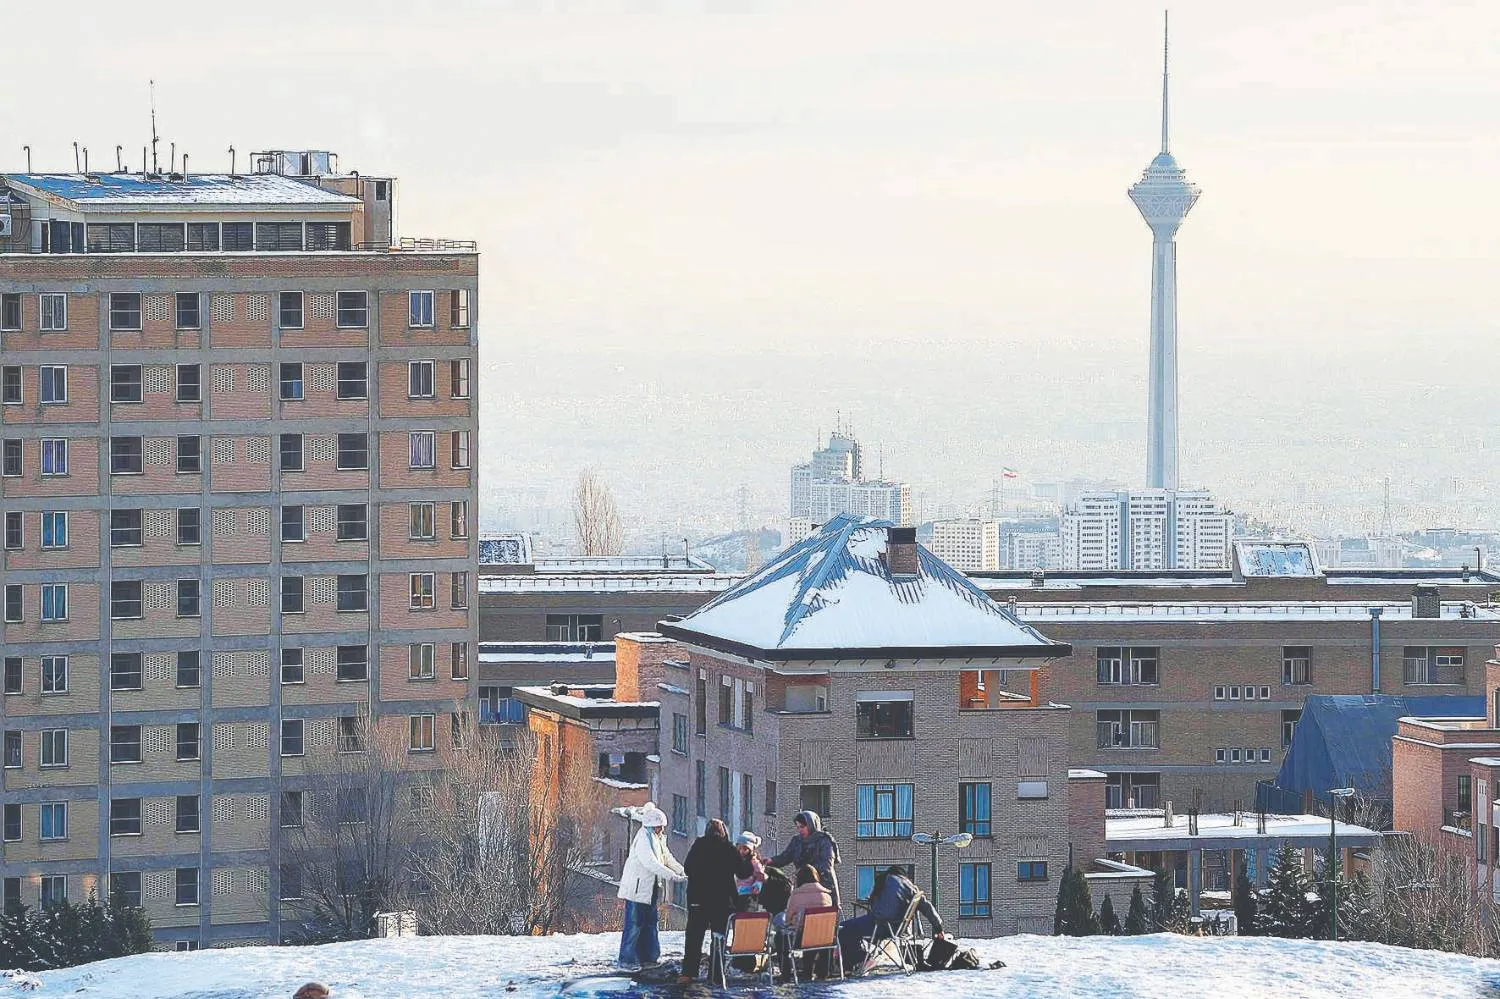

شاید یکی از فاحشترین تفاوتهای نسل جدید و بزرگترین رویای این نسل، مستقل شدن باشد. اگر نسل دهه ۶۰ و حتی ۷۰ را با نسل قبل از خود مقایسه کنیم، یک تفاوت عمده وجود داشت؛ قدرت خرید نسل قدیم و امکان تامین سقف بالای سر. در مقابل، نسل جدید در شرایطی وارد بازار کار و زندگی مستقل میشود که مسکن به یکی از پرهزینهترین و دستنیافتنیترین نیازهای زندگی تبدیل شده است.
براساس گزارشهای منتشرشده از مرکز آمار ایران، ۷/۴۳درصد از هزینه خانوار شهری سهم مسکن است یعنی بخش عمدهای از درآمد افراد صرف تامین سرپناه میشود. این آمار در تهران به ۹/۵۹درصد میرسد که چیزی حدود ۶۰درصد از هزینه خانوار را در بر میگیرد. حدود ۳۷درصد از خانوارهای شهری و ۵۱درصد از خانوارهای استان تهران نیز اجارهنشین هستند. همین موضوع یک پرسش اساسی را در ذهن جوان ایرانی مطرح میکند؛ آیا جوان ایرانی تا آخر عمر باید مجرد بماند؟
البته مساله فقط دشواری خرید خانه و تشکیل خانواده نیست. بحران مسکن بهتدریج مفهوم استقلال را نیز تحتتاثیر قرار داده است. در شرایطی که هزینه اجاره یک واحد مسکونی کوچک، بخش قابلتوجهی از درآمد ماهانه را میبلعد، حتی جوانان شاغل و دارای درآمد ثابت نیز برای خروج از خانه والدین با محدودیتهای جدی مواجه هستند. بهاینترتیب، خرید خانه که زمانی یکی از مراحل طبیعی ورود به زندگی بزرگسالی محسوب میشد، امروز برای بخشی از نسل جوان به هدفی دور از دسترس تبدیل شده است.
شکاف عمیق میان درآمد و قیمت مسکن
یکی از مهمترین موانع خانهدار شدن جوانان، فاصله فزاینده میان درآمد و قیمت مسکن است. در سالهای گذشته، رشد قیمت مسکن بهمراتب سریعتر از افزایش قدرت خرید بخش بزرگی از خانوارها بوده و همین موضوع موجب شده است که حتی افرادی با درآمد ثابت نیز نتوانند متناسب با افزایش قیمتها برای خرید خانه پسانداز کنند. در چنین شرایطی، مساله صرفا گران شدن مسکن نیست بلکه کاهش توان ورود خانوارهای جدید به بازار مالکیت است.
برای درک بهتر این وضعیت باید نسبت قیمت یک واحد مسکونی معمولی به درآمد سالانه یک جوان شاغل را بررسی کرد. حتی اگر فردی بخش قابلتوجهی از درآمد خود را پسانداز کند، افزایش هزینههای زندگی، تورم و رشد قیمت داراییها باعث میشود تا فاصله او با بازار خرید مسکن همچنان حفظ شود. از سویدیگر، هزینههای اولیه خرید خانه، ازجمله آورده نقدی، هزینههای جانبی معامله و مخارج آمادهسازی واحد، موانع دیگری هستند که امکان خرید را محدود میکنند.
در واقع، بازار مسکن بهتدریج از دسترس گروههایی که در سالهای ابتدایی اشتغال قرار دارند و هنوز فرصت کافی برای انباشت سرمایه پیدا نکردهاند، خارج شده است. این وضعیت بهویژه برای جوانانی که از پشتوانه مالی خانوادگی برخوردار نیستند، دشوارتر است. بههمیندلیل، توانایی خانهدار شدن بیش از آنکه صرفا به میزان درآمد و تلاش فرد وابسته باشد، به میزان دارایی اولیه و حمایت مالی خانواده نیز گره خورده است.
اجارهنشینی مادامالعمر
در شرایطی که خرید مسکن برای بخش بزرگی از جوانان دشوار شده، بازار اجاره به مهمترین مسیر تامین سرپناه تبدیل شده است. با این حال، اجارهنشینی نیز دیگر الزاما بهمعنای برخورداری از یک راهکار قابلدسترس نیست. افزایش اجارهبها و ودیعه، محدودیت عرضه واحدهای متناسب با درآمد خانوار و ناپایداری قراردادهای اجاره، شرایطی ایجاد کرده که مستاجران جوان برای تامین مسکن با فشار مضاعفی روبهرو هستند.
یکی از مشکلات مهم در این بازار، سهم بالای هزینه مسکن از درآمد مستاجران است. هنگامی که بخش عمده حقوق ماهانه صرف اجارهبها میشود، امکان پسانداز برای خرید خانه نیز کاهش پیدا میکند. بهعبارت دیگر، مستاجر نهتنها از امکان مالکیت محروم میماند بلکه بهدلیل هزینههای جاری مسکن، فرصت جمعآوری سرمایه اولیه برای ورود به بازار خرید را نیز از دست میدهد. این چرخه میتواند اجارهنشینی را از یک وضعیت موقت به شرایطی بلندمدت تبدیل کند.
از سویدیگر، افزایش هزینه اجاره موجب تغییر محل سکونت خانوارها شده است. بسیاری از مستاجران برای کاهش هزینهها ناچارند از مناطق مرکزی و برخوردار شهر فاصله بگیرند و به مناطق ارزانتر یا شهرهای اطراف مهاجرت کنند. این جابهجایی اگرچه ممکن است در ظاهر هزینه اجاره را کاهش دهد، اما هزینههای دیگری مانند حملونقل، زمان رفتوآمد و دسترسی محدودتر به فرصتهای شغلی و خدمات شهری را به خانوار تحمیل میکند.
وامهایی که به قدرت خرید تبدیل نمیشوند
در کنار قیمت مسکن، تسهیلات بانکی نیز یکی از موضوعات تعیینکننده در امکان خانهدار شدن جوانان است. وام مسکن در شرایط عادی میتواند بخشی از هزینه خرید را پوشش دهد، اما زمانی که فاصله میان مبلغ تسهیلات و قیمت واقعی واحدهای مسکونی افزایش پیدا میکند، کارکرد این ابزار حمایتی نیز محدود میشود.
در واقع، افزایش اسمی سقف تسهیلات زمانی میتواند به بهبود قدرت خرید منجر شود که متناسب با رشد قیمت مسکن باشد و متقاضی نیز توان بازپرداخت اقساط را داشته باشد. اگر اقساط ماهانه از سطح درآمد خانوار فراتر برود، حتی تسهیلات با مبالغ بالاتر نیز برای بسیاری از جوانان قابلاستفاده نخواهد بود.
تامین آورده اولیه یکی از موانع مهم استفاده از وام مسکن است. جوانی که هنوز پسانداز قابلتوجهی ندارد، ممکن است حتی با برخورداری از شرایط دریافت تسهیلات نیز نتواند سهم نقدی موردنیاز برای خرید خانه را فراهم کند. بهاینترتیب، نظام تامین مالی مسکن با دومحدودیت همزمان روبهرو است؛ از یکطرف مبلغ تسهیلات در مقایسه با قیمت خانه محدود است و از طرفدیگر، توان بازپرداخت و تامین آورده اولیه نیز برای بخش بزرگی از متقاضیان وجود ندارد.
سیاستهای حمایتی در برابر واقعیت بازار
در سالهای گذشته، سیاستهای مختلفی برای تسهیل دسترسی خانوارها به مسکن مطرح شده است؛ از طرحهای ساخت مسکن حمایتی گرفته تا واگذاری زمین و افزایش سقف تسهیلات بانکی. با این حال، یکی از پرسشهای مهم این است که این سیاستها تا چه اندازه با شرایط اقتصادی و توان مالی نسل جوان تناسب دارند.
در طرحهای حمایتی، صرف ثبتنام و قرار گرفتن در فهرست متقاضیان بهمعنای دسترسی قطعی به مسکن نیست. تامین آورده در مراحل مختلف ساخت، افزایش هزینههای پروژه و طولانی شدن زمان تحویل میتواند متقاضیان را با مشکلات مالی مواجه کند. این مساله برای جوانان که اغلب درآمد محدودی دارند و همزمان باید هزینههای جاری زندگی را نیز تامین کنند، اهمیت بیشتری دارد.
سیاستگذاری مسکن نباید صرفا بر افزایش تعداد واحدهای ساختهشده متمرکز باشد. شناسایی گروههای هدف، تعیین متراژ متناسب با نیاز مصرفی، تامین زمین مناسب، کنترل هزینههای ساخت و ایجاد سازوکارهای تامین مالی متناسب با درآمد خانوار از جمله موضوعاتی هستند که باید در کنار افزایش عرضه موردتوجه قرار گیرند.
اگر سیاستهای حمایتی نتواند فاصله میان قیمت تمامشده مسکن و قدرت خرید متقاضیان را کاهش دهند حتی افزایش تولید نیز ممکن است به حل مساله دسترسی جوانان به مسکن منجر نشود.
کوچکشدن متراژ خانهها عقبنشینی از حداقلهای زندگی
این روند بهتدریج به کوچک شدن انتظارات نسل جدید از مسکن منجر شده است. جوانانی که در ابتدای زندگی مشترک قرار دارند، ممکن است بهجای انتخاب خانهای متناسب با نیازهای خود، به واحدهایی با متراژ پایینتر و امکانات محدودتر رضایت دهند حتی در برخی موارد، زندگی در واحدهای کوچک یا سکونت در مناطق دورتر از محل کار و فعالیت روزانه به تنها گزینه قابلتصور برای استقلال تبدیل میشود. به این ترتیب، مساله مسکن فقط به مالکیت محدود نمیشود بلکه کیفیت سکونت و برخورداری از حداقل استانداردهای زندگی را نیز تحتتاثیر قرار میدهد.
دشواری تامین مسکن میتواند وابستگی اقتصادی جوانان به خانواده را طولانیتر کند. در شرایطی که درآمد یک فرد بهتنهایی پاسخگوی هزینه اجاره، ودیعه و مخارج جاری زندگی نیست، حمایت مالی والدین به یکی از پیششرطهای خروج از خانه تبدیل میشود. این وابستگی حتی در میان جوانان شاغل نیز دیده میشود؛ افرادی که باوجود برخورداری از درآمد مستقل، برای تامین هزینههای اولیه سکونت همچنان به پسانداز یا کمک مالی خانواده متکی هستند.
این موضوع از منظر عدالت اجتماعی نیز اهمیت دارد، زیرا امکان آغاز زندگی مستقل برای همه جوانان یکسان نیست. افرادی که از پشتوانه مالی خانوادگی برخوردارند، شانس بیشتری برای تامین ودیعه، خرید خانه یا استفاده از فرصتهای بازار مسکن دارند، درحالیکه جوانان فاقد چنین حمایتی باید مدت بیشتری در خانه والدین بمانند یا بخش بزرگتری از درآمد خود را صرف اجاره کنند. در نتیجه، دسترسی به مسکن بیش از گذشته به موقعیت اقتصادی خانوادهای که فرد در آن متولد شده وابسته شده است.
استقلالی که زیر فشار بازار مسکن قرار گرفته است
آنچه امروز در بازار مسکن مشاهده میشود، صرفا دشوارتر شدن خرید خانه نیست بلکه تغییر شرایط دسترسی نسل جدید به ابتداییترین نیاز زندگی است. جوانانی که در ابتدای مسیر اشتغال قرار دارند، برای خرید مسکن با فاصلهای قابلتوجه میان درآمد و قیمتها مواجهند و در بازار اجاره نیز باید بخش بزرگی از درآمد خود را صرف تامین سرپناه کنند. در چنین شرایطی، امکان پسانداز و برنامهریزی برای آینده نیز محدودتر میشود.
از این منظر، مساله اصلی فقط خانهدار شدن یا نشدن جوانان نیست بلکه باید بررسی کرد که بازار مسکن چه سهمی از امکان انتخاب و برنامهریزی برای زندگی را از این نسل گرفته است. تا زمانی که عرضه مسکن با نیاز مصرفی و قدرت خرید خانوارهای جدید هماهنگ نشود و سیاستهای تامین مالی نتواند دسترسی واقعی به واحدهای مسکونی را افزایش دهند، استقلال و خانهدار شدن برای بخش بزرگی از جوانان همچنان به رویایی دور از دسترس تبدیل خواهد شد.