
به گزارش خبرنگار اجتماعی خبرگزاری تسنیم، در اواخر ماه اکتبر سال 2026، بازارهای مالی ایالات متحده آمریکا و به تبع آن اقتصاد جهانی، شاهد یکی از سهمگینترین ادوار اصلاح و ریزش در تاریخ معاصر بودند.
در این مقطع زمانی، شاخصهای کلیدی والاستریت، مشخصاً شاخص مبتنی بر فناوری نزدک 100 (Nasdaq 100)، در مسیری قرار گرفتند که منجر به تبخیر رقمی بالغ بر 1 الی 2 تریلیون دلار از ارزش بازار شرکتهای پیشرو شد.
غولهای فناوری که پیش از این موتور محرک رشد بازار سهام به شمار میرفتند و با اتکا به روایتهای مبتنی بر توسعه هوش مصنوعی (AI) ارزشگذاریهای نجومی را تجربه کرده بودند، با افتهای دو رقمی در ارزش سهام خود مواجه شدند.
در همین بستر زمانی، تشدید بیسابقه تنشهای ژئوپلیتیک در خاورمیانه، مشخصاً آغاز درگیریها و بسته شدن عملی تنگه هرمز در پی هدف قرار گرفتن چندین نفتکش، بازارهای انرژی را در شوک فرو برد.
پرسشی که مطرح میشود، این است که آیا ریزش سنگین ارزش سهام شرکتهای فناوری صرفاً ناشی از پویاییهای درونبخشی و هراس سرمایهگذاران از بازدهی سرمایهگذاریهای عظیم در هوش مصنوعی بوده است، یا متغیرهای کلان ژئوپلیتیک نظیر جنگ و انسداد شریانهای انرژی در منطقه از جمله تنگه هرمز، نقشی کاتالیزوری و تعیینکننده در این فروپاشی ایفا کردهاند.
تحلیل دادههای بازارهای مالی، گزارشهای درآمدی شرکتها، شاخصهای اقتصاد کلان و روندهای انرژی نشان میدهد که این دو پدیده نه به صورت مجزا، بلکه در قالب یک «طوفان کامل» (Perfect Storm) عمل کردهاند.
بحران هوش مصنوعی، آسیبپذیری ساختاری و جریانهای نقدی منفی را در ترازنامه شرکتها ایجاد کرد و بحران تنگه هرمز با ایجاد شوک تورمی و تغییر در نرخهای تنزیل، تیر خلاص را بر پیکره این ارزشگذاریهای متورم وارد ساخت.
کالبدشکافی آسیبپذیری درونی: بحران هزینههای سرمایهای هوش مصنوعی
برای درک چگونگی تأثیرگذاری یک بحران ژئوپلیتیک در خاورمیانه بر شرکتهای فناوری در سیلیکونولی، ابتدا باید بستر آسیبپذیر این شرکتها در پاییز 2026 را تحلیل کرد. روایتی که تا پیش از این مقطع بر بازار حاکم بود، ضرورت سرمایهگذاری بیحد و حصر در زیرساختهای هوش مصنوعی مولد (Generative AI) برای حفظ مزیت رقابتی بود. با این حال، با انتشار گزارشهای مالی سهماهه سوم، این روایت به هراسی فراگیر از یک حباب سرمایهگذاری تبدیل شد.
تغییر پارادایم از رشد به بازدهی سرمایه
شرکتهای فناوری در حال تخصیص مبالغی بیسابقه به احداث مراکز داده (Data Centers)، خرید پردازندههای گرافیکی پیشرفته (GPUs) و توسعه زیرساختهای رایانش ابری بودند و هستند. براساس برآوردهای کلان نهادهای مالی نظیر جیپی مورگان (J.P. Morgan)، انتظار میرود مجموع هزینههای سرمایهای جهانی در حوزه هوش مصنوعی تا پایان دهه جاری میلادی به 5.5 تریلیون دلار برسد.
تنها برای سال 2026، این رقم در سطح جهانی بالغ بر 900 میلیارد دلار برآورد شده است و پیشبینیهای موسسه رتبهبندی مودیز (Moody's) حاکی از آن است که تنها هزینههای سرمایهای ارائهدهندگان خدمات ابری (Hyperscalers) در سال 2027 به مرز 1 تریلیون دلار نزدیک خواهد شد.
این حجم از خروج سرمایه، توجه والاستریت را از «رشد درآمد» به «جریان نقد آزاد» (Free Cash Flow) معطوف کرد. سرمایهگذاران نهادی با این واقعیت مواجه شدند که درآمدهای حاصل از هوش مصنوعی نتوانسته است همپای هزینههای سرسامآور آن رشد کند و این امر ترازنامه شرکتهای بزرگ را به شدت تحت فشار قرار داده است. گزارشها نشان میدهد که مدیران دارایی به دلیل شیب تند استهلاک و خطر منسوخ شدن سریع تراشههای هوش مصنوعی، از پذیرش این سختافزارها به عنوان وثیقه معتبر برای تامین مالی پروژهها امتناع میورزند.
بحران در شرکتهای پیشرو و فروپاشی ارزشگذاریها
بررسی دقیق دادههای شرکتهای بزرگ موسوم به هفت شگفتانگیز و سایر بازیگران کلیدی، ابعاد این بحران درونی را روشنتر میسازد. در اواخر اکتبر، این شرکتها با انتشار گزارشهای مالی خود، موجی از فشار فروش را در بازار رقم زدند که در نهایت منجر به ریزشهای تاریخی شد.
آلفابت (شرکت مادر گوگل): یکی از سنگینترین سقوطها متعلق به شرکت آلفابت بود که در پی انتشار نتایج مالی خود، شاهد افت 12.64 الی 13 درصدی ارزش سهام خود بود؛ رویدادی که به تنهایی حدود 475 میلیارد دلار از ارزش بازار این شرکت را از میان برد. اگرچه درآمد خدمات ابری گوگل با رشدی خیرهکننده (103 درصد) به 30.7 میلیارد دلار رسید، اما موتور اصلی خلق ثروت این شرکت، یعنی درآمدهای تبلیغاتی بخش جستجو، با ثبت 63.35 میلیارد دلار نتوانست انتظارات 65 میلیارد دلاری تحلیلگران را برآورده سازد.
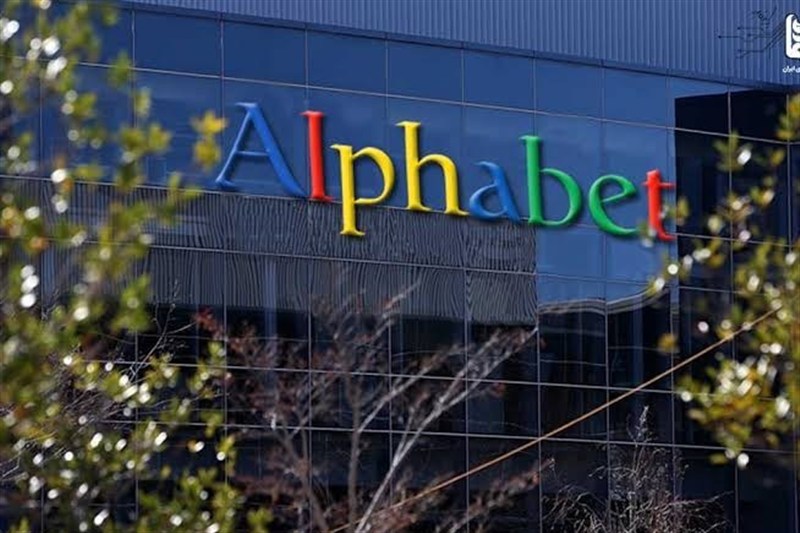
هزینههای سرمایهای این شرکت تنها در سهماهه سوم به 51.4 میلیارد دلار رسید (در مقایسه با 91.4 میلیارد دلار برای کل سال 2025) که این امر منجر به ثبت جریان نقد آزاد منفی 9.1 میلیارد دلاری شد. علاوه بر ارقام مالی، هراس ساختاری از اینکه هوش مصنوعی بتواند مدل کسبوکار موتورهای جستجوی سنتی را منسوخ کند، فشار مضاعفی بر سهام این شرکت وارد آورد.
اینتل (Intel): شرکت اینتل، نماد صنعت تراشهسازی آمریکا، روزهای به مراتب تاریکتری را تجربه کرد. سهام این شرکت در یک روز معاملاتی بین 28.58 تا 29 درصد سقوط کرد که بدترین عملکرد روزانه آن از دهه 1970 تاکنون به شمار میرود.
این فروپاشی منجر به از بین رفتن نزدیک به 140 میلیارد دلار از ارزش بازار این شرکت شد. ریشه این بحران در گزارش چشمانداز سهماهه چهارم نهفته بود؛ جایی که اینتل پیشبینی کرد درآمدهایش بین 15 تا 16 میلیارد دلار (بسیار پایینتر از انتظار 17.1 میلیارد دلاری بازار) و سود تعدیلشده هر سهم تنها 25 سنت خواهد بود.
ناتوانی این شرکت در جذب مشتریان خارجی برای کارخانههای ریختهگری (Foundry) و پیشبینی جریان نقدینگی منفی برای کل سال، سرمایهگذاران را به این نتیجه رساند که اینتل رقابت در عصر هوش مصنوعی را واگذار کرده است.
آمازون و متا: آمازون نیز از گزند این بحران در امان نماند. سهام این شرکت در پی اعلام چشمانداز هزینههای سرمایهای بالغ بر 220 میلیارد دلار برای سال 2026 و ثبت جریان نقدی آزاد منفی 42.4 میلیارد دلار (در 12 ماهه منتهی به گزارش)، با افت مواجه شد. متا (مادر فیسبوک و اینستاگرام) علیرغم ثبت درآمد 64.6 میلیارد دلاری که فراتر از پیشبینیها بود، به دلیل پیشی گرفتن هزینههای احداث دیتاسنترها از جریان نقدی، شاهد افت 7 درصدی ارزش سهام خود بود.
متا برای نخستین بار در یک دهه گذشته با خروج خالص نقدینگی مواجه شد و برای تأمین مالی برنامههای توسعه 95 میلیارد دلاری خود، ناچار به معرفی کلاس جدیدی از سهام (کلاس C بدون حق رای) شد.
پیامدهای ثانویه در زنجیره تأمین فناوری و صنایع نیمهرسانا
این فشار فروش به غولهای نرمافزاری محدود نماند و کل زنجیره تامین سختافزار را درگیر کرد. شاخص صنعت نیمهرساناها با ریزشی 7.2 درصدی مواجه شد و در یک بازه کوتاه، بالغ بر 1.64 تریلیون دلار از ارزش شرکتهای این حوزه کاسته شد.
سهام انویدیا (Nvidia) به عنوان سردمدار تراشههای هوش مصنوعی با بیش از 4 درصد افت مواجه شد، ایامدی (AMD) نزدیک به 11 درصد ریزش کرد و شرکتهایی نظیر کوالکام (Qualcomm) و برودکام (Broadcom) نیز به ترتیب بیش از 11 و 5 درصد از ارزش خود را از دست دادند. سرورسازان عمده از جمله دل (Dell) و اچپی (HP) نیز با ریزشهای حدوداً 10 درصدی، عمق بحران در بخش سختافزار را به نمایش گذاشتند.
شوک ژئوپلیتیک: انسداد تنگه هرمز و بحران بازار انرژی
در حالی که ترازنامه شرکتهای فناوری به دلیل خروج سنگین نقدینگی در ضعیفترین و شکنندهترین حالت خود قرار داشت، وقوع یک شوک خارجی عظیم، امیدواریها برای عبور نرم از این بحران را به یاس تبدیل کرد. این شوک خارجی، تشدید تنشها میان ایالات متحده و ایران و بسته شدن عملی تنگه هرمز بود.
تنگه هرمز به عنوان یک گلوگاه استراتژیک، مسیر ترانزیت روزانه حدود 20 درصد از نفت خام مصرفی جهان است و اختلال در آن، پیامدهای فوری و ویرانگری بر اقتصاد جهانی دارد.
بر اساس گزارشهای منتشر شده در جریان این بحران، اخیراً مقامات کشورمان اعلام کردند که دستکم چهار نفتکش غولپیکر در آبهای این تنگه با مینهای دریایی برخورد کردهاند. این رویداد فیزیکی، عملاً به معنای انسداد شریان اصلی انرژی جهان بود و بازتاب آن در بازارهای کالا به شکل یک پرش قیمتی شدید نمایان شد.
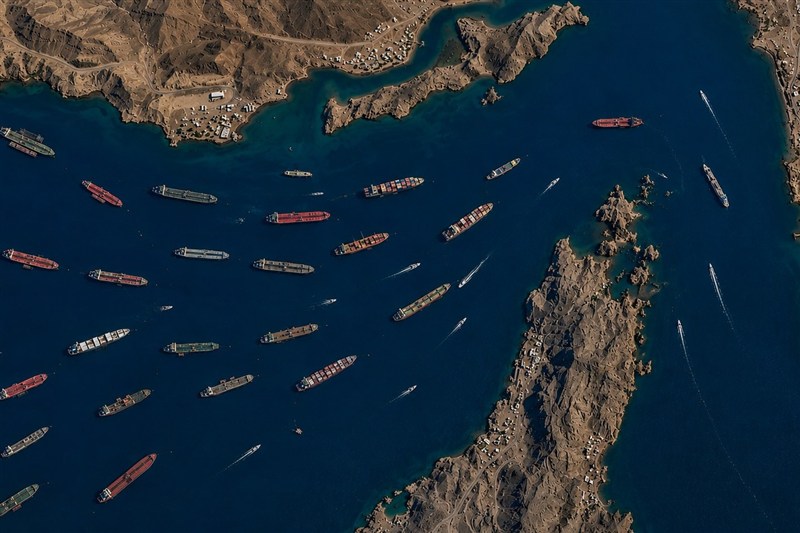
بهای نفت خام برنت (Brent) که شاخص اصلی قیمتگذاری در بازار جهانی است، با جهشی خیرهکننده مرزهای مقاومت را در هم شکست و به سطوح 110، 115.37 و حتی 116 دلار در هر بشکه رسید. نفت خام وست تگزاس اینترمدیت (WTI) نیز از مرز 101 دلار عبور کرد. این جهش قیمتی، فراتر از نوسانات عادی عرضه و تقاضا، نشاندهنده اعمال یک «صرف ریسک ژئوپلیتیک پایدار» (Durable Geopolitical Risk Premium) در قیمتگذاری حاملهای انرژی بود.
علاوه بر نفت خام، تنگه هرمز مسیر اصلی انتقال گاز طبیعی مایع (LNG) و مواد اولیه پتروشیمی است. اختلال در این آبراه، بحران انرژی را به یک شوک زنجیره تامین برای صنایع فلزی (نظیر آلومینیوم) و پلاستیکهای صنعتی که به شدت به حاملهای انرژی وابستهاند، تبدیل کرد.
آسیب مستقیم ژئوپلیتیک بر زیرساختهای فناوری
تأثیر جنگ و تنشهای خاورمیانه بر شرکتهای فناوری تنها به اثرات غیرمستقیم اقتصاد کلان محدود نبود، بلکه در مواردی آسیبهای مستقیم فیزیکی نیز به زیرساختهای این شرکتها وارد آمد. برجستهترین نمونه این امر، وقوع انفجاری مرگبار در تاسیسات تولیدی شرکت اینتل در منطقه «کریات گات» (Kiryat Gat) در اسرائیل بود.
گرچه این حادثه در برخی گزارشها به عنوان یک سانحه کاری مرگبار (کشته شدن دو کارگر) توصیف شده است، اما وقوع آن در کانون یک منطقه به شدت جنگزده و پرالتهاب، ریسکهای عملیاتی شرکتهای چندملیتی در خاورمیانه را برجسته ساخت.
این انفجار منجر به تعطیلی طولانیمدت این تأسیسات حیاتی شد. برآوردهای مالی اینتل نشان داد که این تعطیلی، درآمد شرکت را در طی دو فصل متوالی دستکم بالغ بر 600 میلیون دلار کاهش خواهد داد؛ رقمی که به طور مستقیم در صورتهای مالی ضعیف اینتل و پیشبینیهای ناامیدکننده آن (که پیشتر به عنوان عامل سقوط 29 درصدی سهام آن ذکر شد) نقش داشته است.
مکانیسم انتقال تورم: چگونه جنگ خاورمیانه والاستریت را به زانو درآورد؟
ارتباط میان قیمت نفت در خلیج فارس و ارزش سهام شرکتهای توسعهدهنده هوش مصنوعی در سیلیکونولی، در نگاه اول ممکن است مبهم به نظر برسد.
بحران اکتبر 2026 شباهتهای ساختاری بینظیری با شوک نفتی سال 1973 داشت؛ دورانی که در آن نیز انرژی به صورت مستقیم به بسیاری از صنایع ضربه نزد، بلکه اثرات آن در کالبد اقتصاد "سفر" کرد و در نهایت به سقوط بازارهای سهام انجامید.
گام نخست: انتقال شوک از انرژی به تورم عمومی
زمانی که قیمت نفت در اثر بسته شدن تنگه هرمز بین 10 تا 13 درصد (و بیشتر) جهش میکند، اثرات آن بلافاصله فراتر از شرکتهای نفتی گسترش مییابد. در ایالات متحده، مصرفکنندگان سالانه حدود 400 میلیارد دلار برای بنزین هزینه میکنند.
با افزایش قیمت سوخت در پمپبنزینها، مصرفکنندگان بخش بزرگتری از درآمد ثابت خود را به انرژی اختصاص میدهند. طی بازه زمانی کوتاه دو الی سه ماهه، این افزایش هزینه حملونقل به قیمت مواد غذایی و سایر کالاهای اساسی منتقل میشود.
نتیجه این امر، کاهش شدید «مخارج اختیاری» مصرفکنندگان است. با کاهش قدرت خرید، تقاضا برای محصولات الکترونیکی مصرفی، خدمات نرمافزاری، اشتراکهای دیجیتال و خرید از پلتفرمهای تجارت الکترونیک (نظیر آمازون) افت میکند. این افت تقاضا در نهایت خود را در قالب کاهش درآمدهای پیشبینیشده شرکتها نشان میدهد.
گام دوم: فلج شدن سیاستهای پولی فدرال رزرو
پیش از بروز بحران تنگه هرمز، اقتصاد ایالات متحده با تورم در محدوده 3 درصد دست و پنجه نرم میکرد و بانک مرکزی (فدرال رزرو) سیاستهای انقباضی را برای کنترل آن در پیش گرفته بود. با تزریق شوک نفتی به این محیط مستعد، چشمانداز تورمی به شدت وخیم شد.
بازارها امیدوار بودند که "فدرال رزرو" با مشاهده ضعف در برخی شاخصهای اقتصادی و گزارشهای مالی شرکتها، دست به کاهش نرخ بهره بزند. اما شوک ژئوپلیتیک این ابزار را از دست سیاستگذاران پولی خارج کرد. نهادهای مالی معتبر نظیر گلدمن ساکس (Goldman Sachs) به صراحت اعلام کردند که به دلیل فشارهای قیمتی ناشی از شوک انرژی و احتمال تشدید درگیریها با ایران، فدرال رزرو نمیتواند در مقطع کنونی نرخ بهره را کاهش دهد.
در نتیجه، نرخ بهره وجوه فدرال در محدوده بالای 3.75 تا 4.00 درصد تثبیت شد و در برخی مقاطع حتی انتظارات برای افزایش مجدد نرخها تا سطح 4.5 درصد نیز شکل گرفت. همزمان، در بازار اوراق قرضه که دماسنج واقعی انتظارات تورمی است، بازدهی اوراق 10 ساله خزانهداری آمریکا (US10Y) با افزایشی ملموس به نزدیکی مرز 5 درصد (4.99 درصد) رسید و بازدهی اوراق 2 ساله نیز تا 4.72 درصد بالا رفت.
گام سوم: افزایش نرخ تنزیل و فروپاشی ارزش سهام فناوری
مهمترین حلقه اتصال در این مکانیسم، مفهوم «نرخ تنزیل» (Discount Rate) در ارزشگذاری داراییهاست. شرکتهای فناوری، به ویژه غولهایی که در حال سرمایهگذاریهای سنگین در هوش مصنوعی هستند، از منظر ارزشگذاری به عنوان «داراییهای با دیرش طولانی» (Long-Duration Assets) شناخته میشوند. این بدان معناست که بخش عمدهای از ارزش ذاتی آنها بر پایه سودها و جریانهای نقدی است که انتظار میرود سالها بعد (در افق 2027 به بعد، پس از تکمیل زیرساختهای هوش مصنوعی) به دست آید.
برای محاسبه ارزش فعلی این درآمدهای آینده در مدلهای مالی (مانند مدل تنزیل جریانهای نقدی یا DCF)، تحلیلگران درآمدهای آینده را با نرخی که رابطهای مستقیم با بازدهی اوراق قرضه دولتی دارد، تنزیل میکنند. هنگامی که شوک نفتی هرمز منجر به تورم پایدار و تثبیت بازدهی اوراق 10 ساله در نزدیکی 5 درصد شد، مخرج کسر در معادله ارزشگذاری به شدت بزرگ شد. با بزرگ شدن مخرج کسر، ارزش فعلی آن جریانهای نقدی موهوم و دوردستِ هوش مصنوعی به شدت سقوط کرد.
بنابراین، انرژی نیازی نداشت تا مستقیماً به کدهای نرمافزاری یا سرورهای مایکروسافت و آمازون آسیب برساند؛ این عامل از طریق مدار "نفت -> تورم -> نرخ بهره -> نرخ تنزیل"، ارزشگذاریهای متورم این شرکتها را هدف قرار داد و نابود کرد.
تشدید بحران تامین مالی در عصر نرخهای بهره بالا
همانطور که در بخشهای پیشین بررسی شد، شرکتهای فناوری برای تکمیل پازل هوش مصنوعی نیازمند تزریق سرمایههای عظیم بودند. متا نیازمند 95 میلیارد دلار بود و آمازون برای هزینهکرد 220 میلیارد دلاری در سال 2026 برنامهریزی میکرد.
در یک اقتصاد عادی با نرخ بهره پایین، تامین این مبالغ از طریق انتشار اوراق قرضه ارزانقیمت امکانپذیر بود. اما در اقتصادی که جنگ خاورمیانه بر آن سایه انداخته و نرخ بهره استقراض را به شدت بالا برده است، «هزینه سرمایه» (Cost of Capital) برای این شرکتها بسیار گران تمام میشود.
به عنوان مثال، شرکت مایکروسافت برای تأمین نقدینگی مورد نیاز خود ناچار شد دست به انتشار 25 میلیارد دلار اوراق قرضه با درجه سرمایهگذاری (Investment-Grade Bond) بزند که بزرگترین عرضه این شرکت در بیش از 9 سال گذشته بود. پرداخت بهرههای بالا برای این حجم از بدهی، مستقیماً سودآوری خالص شرکت را در سالهای آتی کاهش میدهد و باعث میشود سرمایهگذاران با بدبینی بیشتری به آینده این شرکتها نگاه کنند.
در کنار اوراق قرضه، تلاش برای تامین مالی از طریق انتشار سهام جدید نیز در بازاری که به دلیل شوک ژئوپلیتیک دچار هراس شده، با شکست مواجه میشود. تصمیم متا برای انتشار سهام کلاس C به نوعی تلاش برای ایجاد ظرفیت جذب سرمایه تعبیر شد، اما بازار با فروش سهام این شرکت به این اقدام پاسخ داد.
پیامدهای سیستماتیک و ثانویه بر اقتصاد جهانی
سقوط ارزش داراییها در والاستریت که ریشه در همگرایی بحران هوش مصنوعی و بحران تنگه هرمز داشت، امواجی از تخریب را به سایر بخشهای اقتصاد جهانی مخابره کرد.
سرایت بحران به بازارهای بینالمللی و اقتصادهای نوظهور
ریزش تریلیون دلاری سهام آمریکا تأثیری فوری بر بازارهای جهانی داشت. در پی این تحولات، شاخصهای کلیدی در بورسهای آسیایی و اروپایی نیز روندی نزولی به خود گرفتند. در این میان، بورس تلآویو مستقیماً تحت فشار ریسکهای جنگ و تنشهای فزاینده با ریزشهای سنگین مواجه شد.
اقتصادهای نوظهور و کشورهای در حال توسعه در این میان آسیبپذیرترین حلقه زنجیر بودند. این کشورها که عمدتاً واردکننده خالص انرژی هستند، با پدیدهای ویرانگر مواجه شدند: از یک سو، قیمتهای بالاتر نفت باعث کسری تراز تجاری و کاهش ارزش پول ملی آنها در برابر دلار شد و از سوی دیگر، شوک تورمی داخلی بانکهای مرکزی آنها را مجبور به افزایش نرخ بهره کرد. همزمان، سرمایهگذاران خارجی که در والاستریت متحمل زیان شده بودند، برای جبران نقدینگی دست به خروج سرمایههای خود از بازارهای نوظهور زدند که این پدیده به «فرار سرمایه» و تشدید رکود در این کشورها دامن زد.
آسیب به لجستیک و جریان تجارت جهانی
از منظر تجارت فیزیکی کالا، مطالعات نشان میدهند که انسداد مسیر تنگه هرمز علاوه بر اختلال در قیمت انرژی، یک «اصطکاک لجستیکی» عظیم در سطح بینالمللی ایجاد کرده است. کشورهایی که فاقد بافرهای استراتژیک و ذخایر کافی بودند، با افت شدید در جریانهای واردات و صادرات مواجه شدند. این اصطکاک مستقیماً بر زنجیره تامین صنایع تولیدی تاثیر گذاشت و زمانبندی تحویل پروژههای زیرساختی از جمله احداث دیتاسنترهای جدید برای هوش مصنوعی را با تاخیر مواجه ساخت و هزینههای احداث را به دلیل گرانی مواد اولیه به شدت بالا برد.
بازآرایی انتظارات در صنعت هوش مصنوعی
یکی از عمیقترین تبعات این بحران تقاطعی، تغییر بنیادین در نحوه نگرش بازار به مقوله هوش مصنوعی است. پیش از بحران اکتبر 2026، بازار حاضر بود هرگونه هزینهای را تحت عنوان «سرمایهگذاری برای آینده» بپذیرد. اما پس از این که شوک انرژی هزینه این بلندپروازیها را ملموس کرد، یک «تعدیل ارزشگذاری» (Valuation Reset) در بازار شکل گرفت.
برخی استراتژیستهای بازار، این دوره را پایان «صادقانهترین حباب تاریخ» نامیدند؛ حبابی که در آن مشخص بود سرمایهها در حال تبدیل شدن به تراشهها و مراکز داده هستند، اما خروجی و درآمد متناسبی از آنها حاصل نمیشود. کارشناسان اکنون بر این باورند که مدلهای زبانی بزرگ (LLMs) در کوتاهمدت تنها میتوانند بین 10 تا 15 درصد به بهرهوری نیروی کار کمک کنند که این میزان ارزش افزوده، توجیهگر هزاران میلیارد دلار هزینه سختافزاری و قطعی جریانهای نقدی نیست.
پیوند بحرانها: تنگه هرمز، زنجیره تأمین تراشهها و سقوط سهام فناوری
انسداد تنگه هرمز و بحران خاورمیانه تنها به یک شوک محدود در بازار انرژی ختم نشد، بلکه اصطکاک لجستیکی عظیمی را در زنجیره تامین جهانی ایجاد کرد که مستقیماً بر صنعت سختافزار و تراشههای هوش مصنوعی تاثیر گذاشت.
شرکتهای بزرگ فناوری برای توسعه زیرساختهای هوش مصنوعی نیازمند مقادیر هنگفتی از مواد اولیه، فلزات اساسی (نظیر آلومینیوم) و پلاستیکهای صنعتی هستند که تولید و انتقال آنها به شدت وابسته به انرژی و مسیرهای امن دریایی است. با بسته شدن این شریان حیاتی، هزینه تولید و تامین قطعات پیشرفته به شدت افزایش یافت و روند احداث دیتاسنترها با اخلال و گرانی بیسابقهای مواجه شد.
این بحران لجستیکی و شوک سمت عرضه در زنجیره تأمین تراشه، دقیقاً در زمانی رخ داد که والاستریت در حال زیر سوال بردن «حباب یک تریلیون دلاری» هوش مصنوعی بود. گزارشهای مالی منتشر شده نشان میداد که غولهای فناوری میلیاردها دلار را صرف خرید تراشهها و پردازندههای گرافیکی (مانند محصولات انویدیا) کردهاند، اما بازدهی مالی این سرمایهگذاریها نامشخص بوده و در نتیجه، جریانهای نقدی این شرکتها رو به منفی شدن گذاشته است.
جهش قیمت نفت ناشی از بحران هرمز، تورم را در سطح جهانی شعلهور ساخت و فدرال رزرو آمریکا را مجبور به حفظ نرخهای بهره بالا کرد؛ امری که باعث افزایش شدید «نرخ تنزیل» شد و ارزشگذاری این داراییهای متکی به آینده را با چالشی جدی مواجه ساخت.
در نتیجه این تلاقی شوم یعنی هزینههای سرسامآور زیرساختهای هوش مصنوعی، کمبود و گرانی ناشی از اختلال زنجیره تامین سختافزار و شوک تورمی ناشی از بسته شدن تنگه هرمز موجی از وحشت در میان سرمایهگذاران نهادی شکل گرفت.
ترکیب ویرانگر این عوامل باعث شد تا به سرعت بیش از یک تریلیون دلار از ارزش بازار شرکتهای فناوری و به طور خاص از شاخص نزدک 100 تبخیر شود. در این میان، سهام شرکتهای کلیدی در زنجیره تامین و تولید تراشههای هوش مصنوعی نظیر اینتل، انویدیا و ایامدی (AMD) با ریزشهای سنگینی مواجه شدند و کل بازار سهام فناوری را به یک فروپاشی تاریخی کشاندند.
تحلیل جامع و کلنگر مبتنی بر مستندات مالی، دادههای اقتصاد کلان و گزارشهای ژئوپلیتیک، پاسخی روشن به میزان نقشآفرینی «جنگ آمریکا و ایران و انسداد تنگه هرمز» در ریزش تاریخی سهام فناوری ارائه میدهد. بر مبنای این بررسی، میتوان نتیجهگیری را در قالب سه محور اساسی زیر تبیین کرد:
نخست، زمینه و کاتالیزور اولیه ریزش، دارای ماهیتی کاملاً درونی و شرکتی بود. هوسبازیِ سرمایهگذاران در تزریق صدها میلیارد دلار به پروژههای هوش مصنوعی بدون چشمانداز روشن از بازدهی (ROI)، موجب شد تا با انتشار گزارشهای مالی ضعیف شرکتهایی نظیر آلفابت، اینتل و آمازون در پایان سهماهه سوم، جریانهای نقدینگی منفی آشکار شود و نخستین جرقههای فشار فروش زده شود. در این مرحله، بازار به یک اصلاح قیمتی نیاز داشت تا ارزشگذاریها را با واقعیت منطبق سازد.
دوم، نقش جنگ و انسداد تنگه هرمز، نه به عنوان عامل پدیدآورنده حباب هوش مصنوعی، بلکه به عنوان یک «شتابدهنده ویرانگر و متغیر تعیینکننده» عمل کرد که یک اصلاح عادی بازار را به یک فروپاشی تریلیون دلاری تبدیل ساخت. برخورد چهار نفتکش با مینهای تنگه هرمز و جهش قیمت نفت برنت به بیش از 115 دلار، مکانیزم انتقال تورم را در سطح اقتصاد جهانی فعال کرد. این شوک ژئوپلیتیک، با تحمیل تورم به اقتصاد آمریکا، بانک مرکزی (فدرال رزرو) را از اعمال سیاستهای انبساطی و کاهش نرخ بهره بازداشت.
سوم و مهمتر از همه، مکانیسم انتقال این شوک به ارزش سهام فناوری از مسیر «نرخ تنزیل» عبور کرد. وقتی تورم ناشی از بحران انرژی باعث تثبیت بازدهی اوراق قرضه در سطوح نزدیک به 5 درصد شد، ارزش فعلی آن درآمدهای نجومی که شرکتهای فناوری وعده میدادند در آینده از هوش مصنوعی به دست خواهند آورد، به شدت افت کرد. همزمان، هزینه جذب سرمایه دهها میلیارد دلاری برای تداوم پروژههای این شرکتها به شدت گران شد و ترازنامههای آسیبپذیر آنها را در معرض خطر قرار داد.
علاوه بر این، نباید از آسیبهای مستقیم ژئوپلیتیک نیز غافل شد؛ کمااینکه وقوع انفجار در تاسیسات تولیدی اینتل در کانون درگیریهای خاورمیانه (کریات گات، اسرائیل) و تحمیل زیان 600 میلیون دلاری، مستقیماً به دورنمای مالی ضعیف این شرکت و ریزش تاریخی سهام آن دامن زد.
در نهایت، شواهد نشان میدهد که اگر محیط اقتصاد کلان از ثبات برخوردار بود و شوک نفتی هرمز به وقوع نمیپیوست، بازار با در اختیار داشتن ابزار نرخ بهره پایینتر، میتوانست چالشهای نقدینگی هوش مصنوعی را با انعطاف بسیار بیشتری مدیریت کند. اما همزمانی این دو رویداد، تورم ناشی از یک شوک کلاسیک انرژی را با شکنندگی یک حباب مدرن فناوری در هم آمیخت و یکی از بیسابقهترین خروجهای سرمایه را در تاریخ بازارهای مالی ایالات متحده رقم زد.