
در اقتصادی که فاصله میان افزایش قیمت کالا و رشد درآمد خانوار مدام بیشتر احساس میشود، شیوه پرداخت دیگر جزئی حاشیهای از تصمیم خرید نیست. اینکه خریدار هزینه یک کالا را یکجا بپردازد یا آن را به چند قسط تقسیم کند، میتواند زمان خرید، اندازه سبد مصرف و حتی سرنوشت فروش یک کسبوکار را تغییر دهد. خدمات «اکنون بخر، بعداً پرداخت کن» یا BNPL در همین نقطه وارد زندگی روزمره شدهاند؛ جایی میان نیاز به خرید، محدودیت نقدینگی و دشواری دسترسی به وام بانکی.
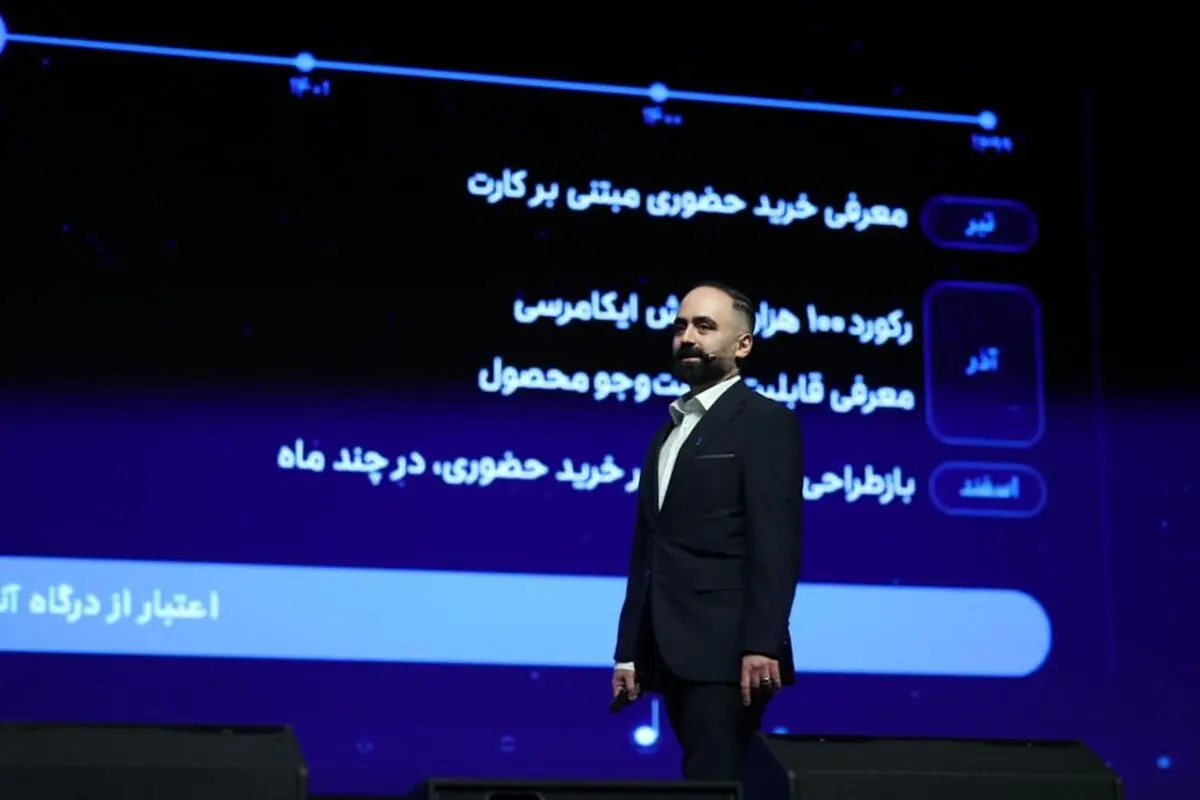
رویداد «نُتبهنُت، در پی یک صدا» که چهارم آبان ۱۴۰۵ به میزبانی اسنپپی و با حضور فعالان تجارت الکترونیک، برندها و خردهفروشان برگزار شد، فرصتی بود برای مرور این تغییر. محور برنامه رونمایی از «گزارش صنعت BNPL ایران به روایت اسنپپی» بود؛ گزارشی که نه فقط درباره عملکرد یک شرکت، بلکه درباره شکلگیری بازاری تازه در اقتصاد دیجیتال ایران سخن میگوید. بااینحال، باید به یک تمایز توجه کرد: آمارهای بازار و عملکرد که در این رویداد مطرح شدهاند، دادهها و برآوردهای اعلامشده از سوی اسنپپیاند و پیشبینیهای سال ۱۴۰۵ هنوز تحققیافته محسوب نمیشوند.
مسئلهای قدیمی با پاسخی تازه: حساب بانکی هست، اعتبار نه
مجید حسامی، بنیانگذار و مدیرعامل اسنپپی، روایت خود را از سال ۱۳۹۹ آغاز کرد؛ زمانی که به گفته او ۹۱ نفر از هر ۱۰۰ بزرگسال ایرانی حساب بانکی داشتند، اما حدود ۷۵ درصد افراد به اعتبار بانکی دسترسی نداشتند. در همان تصویری که او ارائه کرد، نزدیک به ۴۰ درصد از افراد فاقد دسترسی برای تأمین پول موردنیازشان به دوستان و آشنایان رجوع میکردند. پیام این ارقام روشن بود: داشتن حساب بانکی، لزوماً به معنای برخورداری از امکان تأمین مالی نیست.
اسنپپی نخستین مدل خود را همان سال در سفرهای اسنپ آزمود. کاربر پس از تطبیق کد ملی و شماره همراه، ۲۰۰ هزار تومان اعتبار ماهانه دریافت میکرد و افزایش اعتبار به سابقه بازپرداخت او وابسته بود. ایده اصلی این بود که بهجای مطالبه وثیقه و ضامن یا اتکای صرف به سابقه وام، رفتار واقعی کاربر در خرید و تسویه مبنای تصمیم قرار گیرد. یک امکان کوچک برای پرداخت کرایه سفر، به آزمایشگاهی برای سنجش اعتبار تبدیل شد.
از یک سفر تا قفسههای فروشگاه
سال ۱۴۰۱ نقطه عطف این مسیر بود. اسنپپی فعالیت خود را در قالب کسبوکاری مستقل توسعه داد و از تیرماه همان سال، سرویس خرید چهارقسطه را به بازار آورد. ورود فروشگاهها در جریان نخستین کمپین بلکفرایدی مجموعه، مسیر اعتبار را از خدمات سفر به تجارت الکترونیک باز کرد. به روایت حسامی، ارزش بازار خرید اعتباری ایران در آن سال حدود چهار همت، معادل چهار هزار میلیارد تومان، بود.
این بازار در سال ۱۴۰۲ گام دیگری برداشت. اسنپپی محصول کارت را معرفی کرد، اما عرضه آن در اسفند همان سال با دستور نهاد ناظر متوقف شد و پس از آن خرید حضوری چهارقسطه راهاندازی شد. اضافهشدن جستوجوی محصول به تجربه خرید اعتباری نیز در همین دوره اتفاق افتاد. برآورد ارائهشده از سوی اسنپپی، اندازه بازار BNPL را در سال ۱۴۰۲ حدود ۱۶ همت نشان میدهد.
در سال ۱۴۰۳، با عرضه اعتبار بانکی و گسترش شبکه فروشگاهها، بازار به گفته مدیرعامل شرکت به ۵۸ همت رسید و سهم خرید اعتباری از خردهفروشی آنلاین ۱۴ درصد برآورد شد. ثبت ۳۵۴ هزار تراکنش تجارت الکترونیک در یک روز از آذر آن سال، نشانهای از ورود BNPL به مقیاسی تازه بود. رکورد شرکت در آذر ۱۴۰۴ به ۶۵۰ هزار سفارش تجارت الکترونیک در یک روز رسید؛ سالی که اسنپپی ارزش کل بازار BNPL را ۱۳۲ همت و سهم آن از خردهفروشی آنلاین را ۱۷ درصد اعلام کرد.
این جهش، یکی از مهمترین پیامهای رویداد بود؛ هرچند در اقتصادی تورمی، رشد ریالی بازار را نباید بهتنهایی معادل رشد واقعی حجم خرید یا قدرت خرید خانوارها دانست. برای فهم دقیقتر تحولات، باید ارزش ریالی معاملات در کنار تعداد سفارشها، ترکیب کالاها و تغییر قیمتها خوانده شود.
مقیاس تازه؛ پنج میلیون کاربر فعال ماهانه
اعداد اعلامشده درباره دامنه فعالیت اسنپپی، تغییر نقش این شرکت را نشان میدهند. حسامی گفت تا شهریور ۱۴۰۵ حدود ۴۵ میلیون نفر واجد شرایط دریافت اعتبار از این مجموعه بودهاند؛ در میان آنها ۱۹ میلیون نفر ثبتنام کرده و حدود ۹.۵ میلیون نفر دستکم یک تراکنش بازپرداختشده داشتهاند. تعداد کاربرانی که در شهریور حداقل یک تراکنش ثبت کرده بودند ۴.۷ میلیون نفر اعلام شد و این رقم، به گفته او، در مهرماه از پنج میلیون نفر عبور کرده است.
اسنپپی همچنین از ثبت ۱۷۵ میلیون تراکنش اعتباری در یک سال، بیش از یک میلیون تراکنش روزانه در شهریور، حضور در ۸۰۴ شهر و همکاری با ۷۵ هزار فروشگاه آنلاین، حضوری و فعال در شبکههای اجتماعی خبر داد. تفاوت این شاخصها مهم است: «واجد شرایط»، «ثبتنامشده»، «دارای سابقه خرید» و «فعال ماهانه» چهار گروه یکسان نیستند. کنار هم قرار گرفتن آنها، تصویر دقیقتری از مسیر تبدیل دسترسی بالقوه به استفاده واقعی به دست میدهد.
وقتی نداشتن سابقه بانکی به معنای بدحسابی نیست
شاید معنادارترین بخش سخنان مدیرعامل اسنپپی، درباره کسانی بود که در شیوههای سنتی اعتبارسنجی دیده نمیشدند. طبق بررسی داخلی این شرکت، ۹۵ درصد از کاربرانی که در سال ۱۳۹۹ اعتبار دریافت کرده بودند، رتبه اعتباری بانکی نداشتند. اسنپپی میگوید در بررسی بازپرداخت همین گروه طی سالهای بعد، ۹۸.۵ درصد بازپرداخت بدون مشکل داشتهاند و ۱.۵ درصد در گروه دارای ریسک بازپرداخت قرار گرفتهاند.
حسامی در توضیح این تجربه گفت: «آن ۹۵ درصد افرادی که در سال ۹۹ نمیتوانستند وام بگیرند، آدمهای بدی نبودند؛ فقط سنجش درستی برای اعتبار دادن به آنها وجود نداشت.» اهمیت این ادعا در تغییری است که در تعریف «مشتری معتبر» پیشنهاد میکند: بهجای آنکه فقدان سابقه وام مانع قطعی باشد، رفتار بازپرداخت نیز به معیاری برای سنجش تبدیل شود. البته این نرخ بازپرداخت، مربوط به گروه بررسیشده در دادههای شرکت است و نمیتوان آن را بدون روششناسی و اطلاعات تکمیلی به همه کاربران یا کل صنعت تعمیم داد.
فروشنده در مرکز معادله؛ اعتبار فقط ابزار مصرف نیست
در روایت اسنپپی، خرید اعتباری فقط راهی برای تقسیم هزینه مشتری نیست؛ ابزاری است که میتواند فروشگاهها را به تقاضای تازه متصل کند. علی فدایی، معاون تجاری شرکت، در ارائه «هزاران نت، یک سمفونی» از دو مدل همکاری با کسبوکارهای کوچک و متوسط و بنگاههای بزرگ سخن گفت. افزایش قدرت خرید مشتری، هدایت ترافیک از جستوجو به فروشگاه، اجرای کمپینهای مشترک و استفاده از داده برای برنامهریزی فروش، اجزای این همکاریاند؛ با این تأکید که هویت مستقل فروشگاهها حفظ شود.
مهدی یگانه، معاون بازاریابی اسنپپی، نیز گفت میانگین تعداد سفارش بهازای هر کاربر به ۲۴ رسیده است. او از ۴۲ میلیون ارجاع از جستوجوی محصول به فروشگاهها و بیش از ۲.۴ میلیون ارجاع کاربر به شبکه پذیرندگان خبر داد و اعلام کرد حدود ۸۷ درصد سفارشها از صفحه اصلی اسنپپی آغاز میشوند. به گفته او، ۹۹ درصد سفارشهای یک سال گذشته از سوی کاربرانی ثبت شدهاند که دستکم دو خرید داشتهاند. این شاخص بیش از آنکه درباره تعداد مشتریان یکتا باشد، از وزن خریداران تکراری در سفارشهای ثبتشده خبر میدهد.
یگانه همچنین توضیح داد که مبلغ خرید کاربرانی که از سال ۱۴۰۱ وارد سرویس چهارقسطه شدهاند، در چهارمین سال عضویت حدود ۹ برابر شده است. این رشد، نشانهای از افزایش ارزش اسمی مبادلات در یک گروه مشخص است؛ برای سنجش تغییر واقعی الگوی مصرف، باید اثر تورم و تحولات ترکیب سبد خرید نیز در نظر گرفته شود.
روایت از زبان فروشگاهها؛ از اسنپفود تا کسبوکارهای محلی
در پنل «اعتبار در خدمت تحول خردهفروشی»، تجربه چهار کسبوکار بزرگ مطرح شد. مهراد عبدالرزاقی، رئیس هیئتمدیره اسنپفود، گفت اجرای آزمایشی اعتبار خرید در این پلتفرم به افزایش ۳۰ درصدی خرید منجر شده است. او از ثبت بیش از سه میلیون سفارش ماهانه اسنپفود با استفاده از اسنپپی و فعالبودن این امکان در ۱۷۰ شهر خبر داد. مسعود شاهمرادی، مدیرعامل خانومی، نیز افزایش پنجدرصدی بازگشت مشتری و پنجدرصدی اندازه سبد خرید کاربران اعتباری را گزارش کرد.
بابک مصری، مدیرعامل چرم مشهد، توضیح داد در کمپین بلکفرایدی ۱۴۰۲ هدف فروش چهارروزه این برند تا ساعت شش صبح روز نخست محقق شده بود. حسین حیدر، مدیرعامل تکنولایف، هم بر اهمیت تنوع روشهای پرداخت، بهویژه برای خرید کالاهای دیجیتال گرانقیمت، تأکید کرد. این تجربهها نشان میدهند اعتبار میتواند در دستههای مختلف کالا و خدمات نقشهای متفاوتی داشته باشد؛ از افزایش دفعات خرید تا امکانپذیرکردن خریدهایی با بهای بالاتر.
پنل کسبوکارهای کوچکتر نیز تصویری از سوی دیگر بازار ارائه کرد. سعید حکیمیان، مدیرعامل باغ ایران، از رشد حدود چهار هزار درصدی فروش در یک کمپین تیرماه ۱۴۰۲ گفت؛ جهشی که به گفته او به توسعه زنجیره تأمین و ورود به گروههای کالایی جدید کمک کرد. اتوموبی پس از حضور در بخش جستوجوی اسنپپی از سهبرابرشدن فروش خبر داد و آیبولک افزایش ۳۵ تا ۴۵ درصدی تعداد اقلام سبد خرید را در دورهای یکونیمساله گزارش کرد. نمایندگان انعکاس و تیزرو نیز از نقش اعتبار در حفظ فروش و گسترش کانالهای عرضه گفتند. اینها نمونههای نقلشده از تجربه پذیرندگاناند، نه میانگین نتایج همه فروشگاههای طرف قرارداد.
پشت صحنه رشد؛ پول، انضباط و مدیریت ریسک
بازاری با میلیونها تراکنش اعتباری بدون پشتوانه تأمین مالی و کنترل ریسک نمیتواند دوام بیاورد. احسان رحمانینیا، معاون مالی و عضو هیئتمدیره اسنپپی، در رویداد «نُتبهنُت» سه پیششرط رشد پایدار را تأمین مالی مستمر، انضباط مالی و مدیریت ریسک برشمرد. او از تلاش مجموعه برای تنوعبخشیدن به منابع، از جمله استفاده از بازار سرمایه و انتشار اوراق بدهی، و توسعه ابزارهای پیشبینی جریان ورود و خروج پول سخن گفت؛ سازوکاری که در نهایت باید به تسویه منظم با پذیرندگان منجر شود.
این وجه کمتر دیدهشده صنعت، به اندازه تجربه روان خرید اهمیت دارد. برای مشتری، کیفیت اعتبار فقط به سرعت دریافت آن محدود نمیشود؛ شفافیت تعهد بازپرداخت و متناسببودن اقساط با توان مالی نیز اهمیت دارد. برای فروشگاه، افزایش سفارش زمانی ارزش پایدار ایجاد میکند که تسویه بهموقع و هزینه همکاری قابل پیشبینی باشد. از همین رو، توسعه BNPL را باید همزمان با کیفیت مدیریت ریسک و سلامت مالی آن سنجید، نه صرفاً با تعداد تراکنشها.
چشمانداز ۱۴۰۵؛ مرز بعدی خرید اعتباری کجاست؟
بزرگترین عدد این رویداد هنوز متعلق به آینده است: مجید حسامی پیشبینی کرد ارزش بازار BNPL ایران در سال ۱۴۰۵ به ۴۰۰ همت برسد و سهم آن از خردهفروشی آنلاین به ۲۸ درصد افزایش یابد. او تورم را یکی از عوامل گرایش مصرفکنندگان به خرید زودهنگام و پرداخت تدریجی دانست و از ظرفیت تجارت در شبکههای اجتماعی برای گسترش این بازار سخن گفت. به گفته او، دامنه اعتبار در این صنعت میتواند از یک تا ۲۰۰ میلیون تومان متفاوت باشد و اسنپپی برنامه دارد مدلهای شش، نه و دوازدهقسطه را نیز معرفی کند.
اگر پیشبینی شرکت محقق شود، بازار خرید اعتباری در فاصله یک سال رشد اسمی بزرگی را تجربه خواهد کرد. اما برای داوری درباره اثر اقتصادی آن باید پرسشهای دیگری را هم پی گرفت: چه سهمی از رشد ناشی از ورود خریداران و فروشگاههای جدید است؟ چه میزان به افزایش قیمتها مربوط میشود؟ آیا اعتبار، قدرت انتخاب خانوار را افزایش داده یا بخشی از مصرف را فقط به آینده منتقل کرده است؟ و آیا رشد فروش با پایداری مالی پذیرندگان و بازپرداخت سالم کاربران همراه بوده است؟ پاسخ به این پرسشها، مکمل ضروری عدد ۴۰۰ همت خواهد بود.
از ابزار پرداخت تا زیرساخت بازار
روایت ششساله اسنپپی از یک اعتبار ۲۰۰ هزار تومانی برای پرداخت هزینه سفر آغاز میشود و به شبکهای با میلیونها کاربر و دهها هزار پذیرنده میرسد. دستاورد اصلی که شرکت میکوشد در گزارش جدید خود برجسته کند، صرفاً رواج اقساط نیست؛ تغییر جایگاه اعتبار از محصولی جانبی به بخشی از تجربه خرید و فروش در اقتصاد دیجیتال است.
در بازاری که مصرفکننده به انعطاف پرداخت نیاز دارد و فروشنده به تداوم تقاضا، اسنپپی میخواهد خود را حلقه اتصال این دو معرفی کند. عددهای گزارش نشان میدهند این نقش دیگر محدود به یک اپلیکیشن یا یک کمپین فروش نیست. بااینهمه، آزمون نهایی صنعت خرید اعتباری در سالهای پیشرو فقط سرعت بزرگشدن بازار نخواهد بود؛ توان آن در تبدیل دسترسی گستردهتر به اعتبار به خرید مسئولانه، فروش پایدار و اعتماد ماندگار است.
متن کامل «گزارش صنعت BNPL ایران به روایت اسنپپی» در نشانی زیر منتشر شده است:
https://snapppay.ir/iran-bnpl-report/