
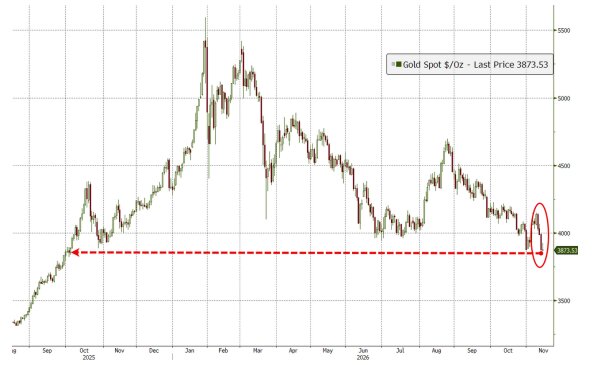
بازارهای جهانی هفته گذشته را با یک تناقض کمسابقه به پایان رساندند. نفت که معاملات هفته را با ریزش آبشاری و سقوط به زیر ۹۰ دلار آغاز کرده بود، در روزهای پایانی با بازگشت دوباره به محدوده ۹۰ تا ۱۰۰ دلار مواجه شد؛ در حالی که طلا با افت ۴.۷ درصدی تا حدود ۳۸۷۴ دلار عقب نشست و برای نخستین بار طی چند ماه زیر مرز روانی ۴۰۰۰ دلار بسته شد. نقره نیز ۳.۶ درصد کاهش یافت و به زیر ۵۰ دلار رسید. همزمان، بیتکوین کف ۷۰ هزار دلاری را از دست داد تا شوک بازار انرژی به بازار داراییهای پرریسک نیز منتقل شود.
این بار برخلاف انتظار کلاسیک، تشدید تنشهای ژئوپلیتیک نه به صعود طلا، بلکه به سقوط آن منجر شد. تغییر فاز روابط ایران و آمریکا از مذاکرات و انتظار برای توافق به محاصره و تشدید درگیریها در خلیج فارس بازگشت و ریسک اختلال در عرضه انرژی، مسیر بازارها را تغییر داد. ترامپ که پیشتر از پیشرفت مذاکرات سخن گفته بود، ناگهان از تغییر مأموریت جیدی ونس خبر داد. در اسرائیل نیز ناکامی گادی آیزنکوت در تشکیل ائتلاف حداکثری، موقعیت بنیامین نتانیاهو را برای ادامه حضور در قدرت پیچیده اما همچنان قابل تصور نگه داشت.
در چنین فضایی، حتی مذاکرات آمریکا با روسیه و اوکراین نیز در حاشیه تحولات خاورمیانه قرار گرفت. اما آنچه برای بازار طلا اهمیت بیشتری داشت، نه خود جنگ، بلکه پیامد اقتصادی آن بود: نفت گرانتر، تورم ماندگارتر و فدرال رزرو انقباضیتر.
نفت، تورم و معامله معکوس طلا
طلا در هفته گذشته عملاً از یک دارایی پناهگاهی به یک معامله معکوس نفت تبدیل شد. در شرایطی که افزایش قیمت انرژی احتمال تداوم تورم را تقویت میکند، بازار به جای خرید طلا در واکنش به ریسک ژئوپلیتیک، از آن فاصله میگیرد تا خود را برای سیاست پولی سختگیرانهتر آماده کند.
این همان پارادوکسی است که در هفته گذشته رخ داد: بحران ژئوپلیتیک افزایش قیمت نفت را به دنبال داشت، اما نفت گرانتر به جای حمایت از طلا، از طریق کانال تورم و نرخ بهره به عامل فشار بر آن تبدیل شد. به بیان دیگر، در شرایط فعلی بازار، اثر تورمی جنگ بر طلا از اثر پناهگاهی جنگ قویتر شده است.
تورم آمریکا؛ سیگنال تازه برای افزایش نرخ بهره
گزارش تورمی اکتبر آمریکا نیز به این روند دامن زد. تورم هسته ماهانه ۰.۳ درصد افزایش یافت؛ رقمی بالاتر از انتظار ۰.۲ درصدی بازار. به دلیل تعطیلی دولت آمریکا در سال گذشته، مقایسه سالانه تورم برای این ماه در دسترس نبود.
بازار با این داده بار دیگر احتمال افزایش نرخ بهره در نشست دسامبر فدرال رزرو را جدی گرفت. در حالی که هفته قبل حدود یکسوم معاملهگران انتظار داشتند نرخ بهره بدون تغییر بماند، در پایان هفته ۸۵ درصد بازار افزایش ۲۵ واحد پایه و ۱۵ درصد افزایش ۵۰ واحد پایه را پیشبینی میکردند.
این تغییر انتظارات، بهویژه برای طلا اهمیت دارد؛ زیرا افزایش نرخ بهره، هزینه فرصت نگهداری دارایی بدون بازدهی را بالا میبرد و در صورت افزایش نرخهای واقعی، فشار مضاعفی بر قیمت فلز زرد وارد میکند.
فدرال رزرو؛ اجماع انقباضی در حال شکلگیری
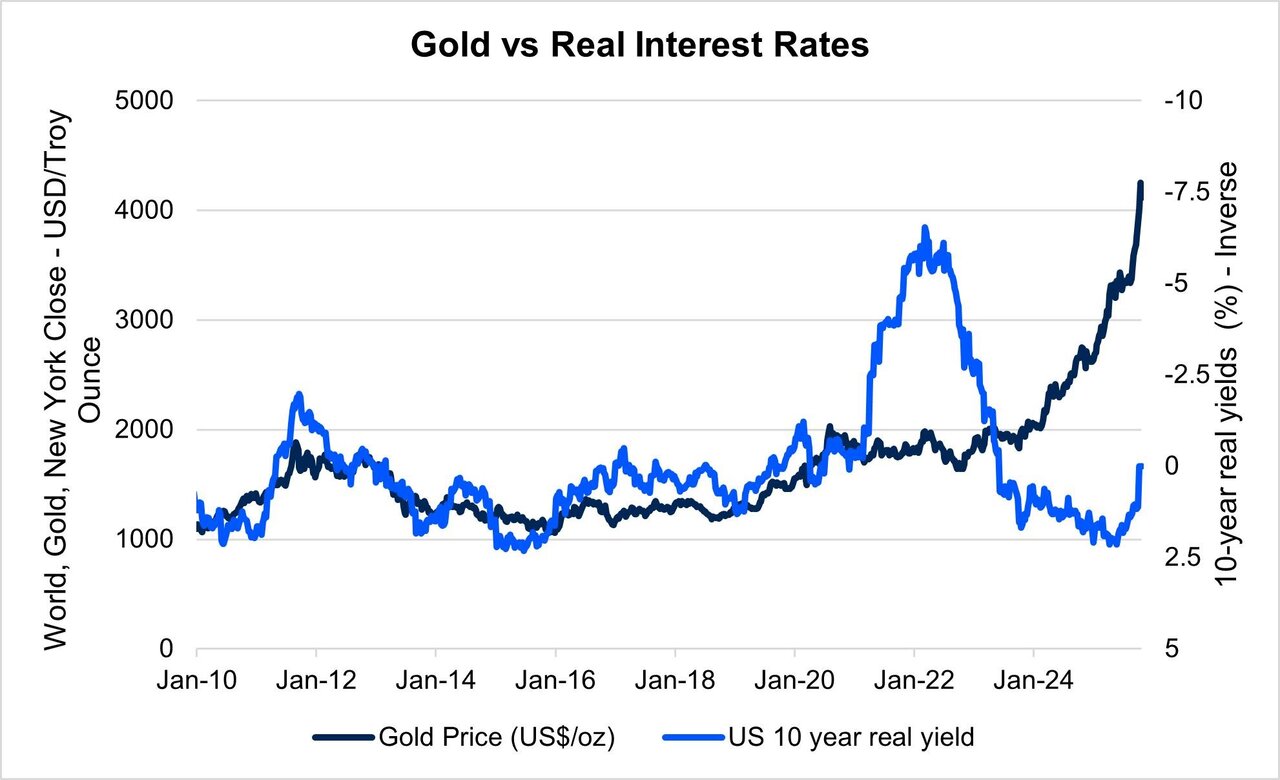
اظهارات مقامات فدرال رزرو نیز نشان داد که نگرانی از بازگشت تورم تنها محدود به بازارها نیست. کریستوفر والر پیش از انتشار گزارش تورمی هشدار داده بود که در صورت رشد ۰.۳ درصدی یا بیشتر تورم هسته، افزایش ۵۰ واحد پایهای نرخ بهره باید در دستور کار قرار گیرد. او همچنین افزایش ۲۵ واحدی را برای حفظ اعتبار فدرال رزرو کافی نمیدانست.
لوری لوگان، رئیس فدرال رزرو دالاس، از ضرورت حداقل دو افزایش دیگر ۲۵ واحد پایهای سخن گفت و احتمال حرکت سریعتر سیاست پولی در زمستان را مطرح کرد. میشل بومن نیز از افزایش نرخ بهره در دسامبر حمایت کرد و نسبت به اصلاح بزرگ در ارزشگذاری سهام، بهویژه در حوزه هوش مصنوعی، هشدار داد.
مری دالی، رئیس فدرال رزرو سانفرانسیسکو، از تمایل خود به انقباض بیشتر سخن گفت و بت هاماک، رئیس فدرال رزرو کلیولند، بر ضرورت حرکت به سمت موضع محدودکننده سیاست پولی تأکید کرد.
در پایان هفته، دادههای شاخص قیمت تولیدکننده نیز انتظارات از افزایشهای بیشتر نرخ بهره در سال ۲۰۲۷ را تقویت کرد؛ بهطوری که احتمال دو یا سه افزایش دیگر در سال آینده به محدوده ۵۰ درصد رسید. در نتیجه، بازار طلا اکنون با یک تهدید دوگانه مواجه است: افزایش نرخ بهره در دسامبر و احتمال ادامه چرخه انقباضی در سال ۲۰۲۷.
نمودار ذخایر بانک مرکزی؛ چرا افت طلا الزاماً پایان روند بلندمدت نیست؟
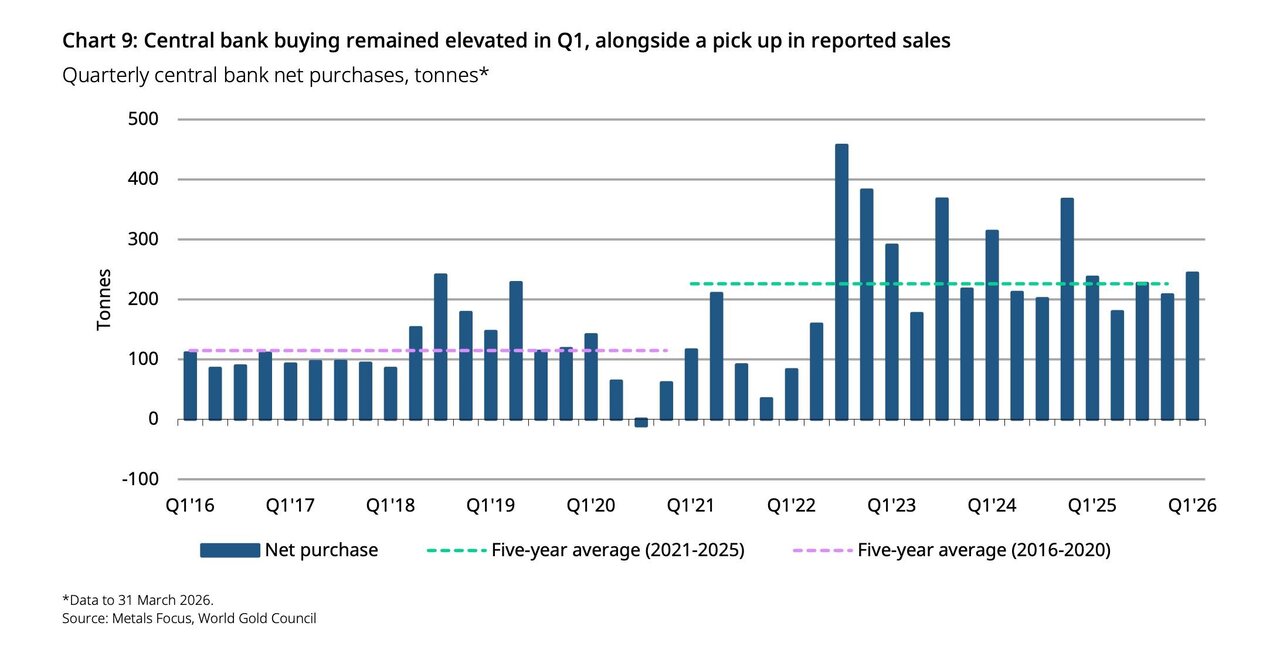
در حالی که سیاست پولی آمریکا فشار کوتاهمدت بر طلا را افزایش داده، ساختار ذخایر جهانی تصویر متفاوتی ارائه میدهد.
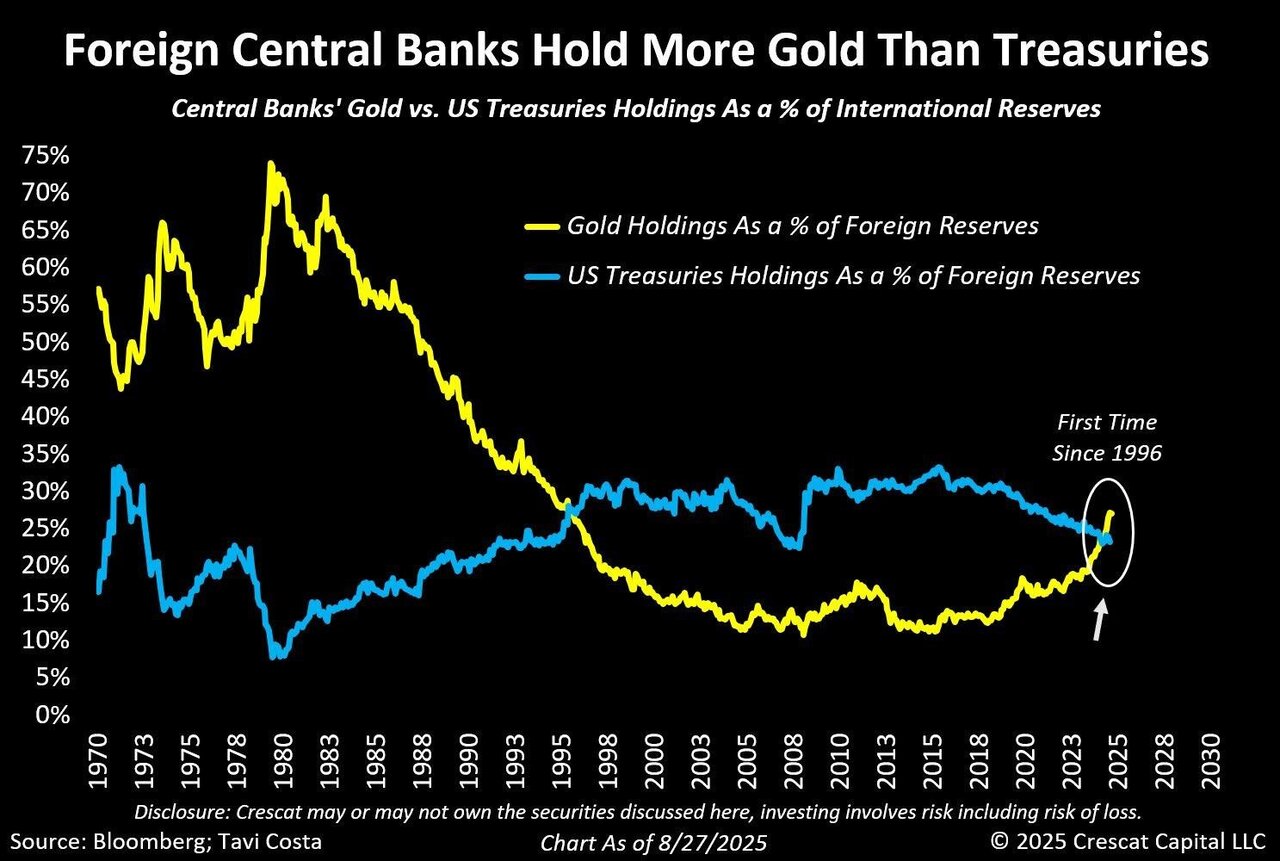
نمودار سهم اوراق خزانهداری آمریکا و طلا از ذخایر رسمی بانکهای مرکزی نشان میدهد که سهم فلز زرد طی سالهای اخیر بهسرعت افزایش یافته است. در سال ۲۰۲۵، سهم طلا از ذخایر رسمی بانکهای مرکزی برای نخستین بار از سهم اوراق خزانهداری آمریکا پیشی گرفت؛ روندی که بیانگر تغییر تدریجی ترکیب ذخایر جهانی و کاهش وابستگی نسبی به داراییهای دلاری است.
این تغییر را باید در چارچوب نگرانی از بدهی دولت آمریکا، ریسکهای ژئوپلیتیک، تحریمهای مالی و مسئله استقلال ذخایر تحلیل کرد. در واقع، طلا در دو افق متفاوت معامله میشود: در کوتاهمدت، تابع نرخ بهره و دلار است؛ اما در بلندمدت، از کاهش اعتماد به بدهی دولتها و تقاضای استراتژیک بانکهای مرکزی حمایت میگیرد.
صادرات بیسابقه طلای آمریکا؛ جابهجایی فیزیکی فلز زرد
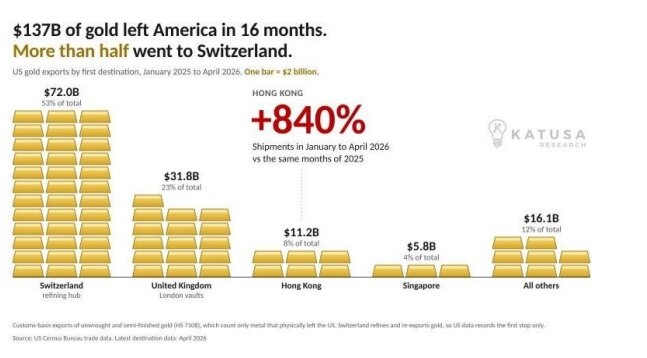
یکی دیگر از نشانههای تغییر ساختاری بازار، جریان غیرعادی طلای فیزیکی از آمریکا است. بر اساس دادههای ارائهشده، آمریکا طی سه ماه بیش از هر سال کامل بین ۱۹۹۹ تا ۲۰۲۴ طلا صادر کرده است. حجم صادرات در یک دوره ۱۶ ماهه به حدود ۱۳۷ میلیارد دلار رسید و بیش از نیمی از این جریان به سوئیس منتقل شد.
این حجم از جابهجایی فیزیکی طلا، صرفاً یک جریان تجاری عادی نیست و باید در ارتباط با تغییر مسیر ذخایر، تقاضای جهانی برای شمش و تحولات ژئوپلیتیک بازار فلزات گرانبها بررسی شود. در این میان، انتقال طلا به مراکز پالایش و تجارت جهانی، بهویژه سوئیس، اهمیت بیشتری پیدا میکند؛ زیرا این کشور یکی از اصلیترین حلقههای زنجیره عرضه فیزیکی طلا در جهان محسوب میشود.
نسبت طلا به نفت؛ بازار در وضعیت تاریخی غیرعادی
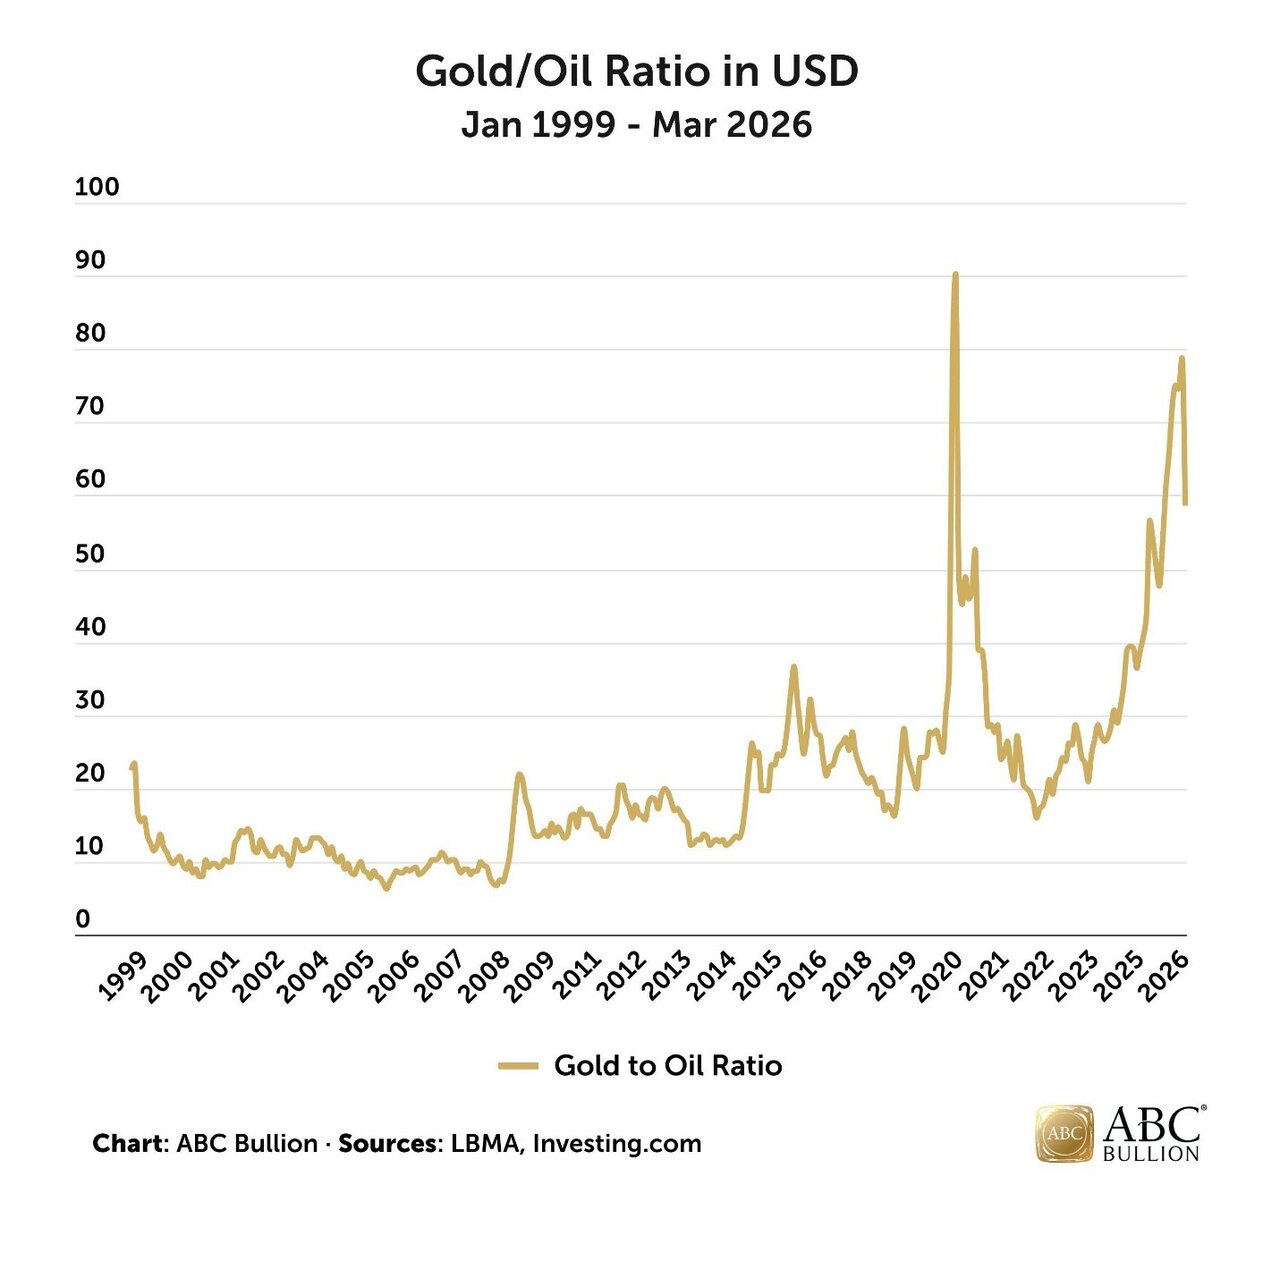
یکی از مهمترین موضوعات هفته گذشته، نسبت طلا به نفت است؛ شاخصی که نشان میدهد یک اونس طلا معادل چند بشکه نفت است. این نسبت در مقاطع مختلف تاریخی، از بحرانهای نفتی دهه ۱۹۷۰ تا بحران مالی ۲۰۰۸ و شوک کرونا، بهعنوان شاخصی برای سنجش ارزش نسبی دو دارایی مهم جهانی مورد استفاده قرار گرفته است.
بر اساس دادههای ارائهشده، نسبت طلا به نفت در سال ۲۰۲۶ به محدوده ۷۹ تا ۸۲ بشکه به ازای هر اونس رسیده؛ سطحی که حدود پنج برابر میانگین تاریخی ۱۵ تا ۱۶ بشکهای است. در آوریل ۲۰۲۶، همبستگی ۳۰ روزه طلا و نفت به منفی ۰.۱۸ رسید؛ در حالی که همبستگی پایه سهساله حدود ۰.۳۵ بود.
این واگرایی نشان میدهد بازار طلا و نفت در حال قیمتگذاری دو روایت متفاوت هستند. نفت همچنان تحت تأثیر عرضه، تقاضای چین و ریسک اختلال در جریان انرژی قرار دارد؛ در حالی که طلا بیش از پیش ریسکهای ساختاری نظام مالی، بدهی دولتها و تغییر رفتار بانکهای مرکزی را منعکس میکند.
اما نسبتهای بسیار بالا معمولاً در بلندمدت پایدار نمیمانند. اصلاح این نسبت میتواند از دو مسیر اتفاق بیفتد: افزایش قیمت نفت در نتیجه اختلال عرضه، یا کاهش قیمت طلا در صورت تداوم فشار سیاست پولی در شرایط فعلی، هر دو مسیر همچنان قابل تصور هستند.
طلا و سهام؛ همحرکتی غیرمعمول در سایه بیاعتمادی به دلار
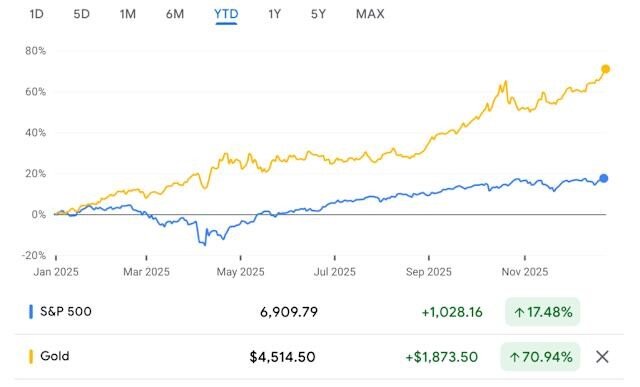
یکی دیگر از ویژگیهای بازار در سال ۲۰۲۵ و ابتدای ۲۰۲۶، همزمانی رشد طلا و بازار سهام آمریکا بود. طلا در سال ۲۰۲۵ حدود ۶۵ تا ۷۱ درصد رشد کرد و در همان زمان، شاخص S&P ۵۰۰ حدود ۱۸ درصد و نزدک حدود ۲۲ درصد افزایش یافت. این همحرکتی با الگوی کلاسیک بازار که در آن طلا و سهام معمولاً رفتار متضاد دارند، متفاوت بود. عامل اصلی این وضعیت را باید در تضعیف دلار، نگرانی از بدهی دولت آمریکا، امید به رشد سودآوری شرکتها و توسعه سرمایهگذاری در هوش مصنوعی جستوجو کرد.
در این شرایط، طلا و سهام به دو دارایی متفاوت برای مواجهه با عدم اطمینان تبدیل شدند: طلا برای پوشش ریسکهای پولی و مالی، و سهام برای بهرهبرداری از رشد اقتصادی و فناوری. با این حال، این همحرکتی لزوماً پایدار نیست. اگر طلا بهطور مستمر از S&P ۵۰۰ پیشی بگیرد، ممکن است به نشانهای از کاهش اعتماد به داراییهای دلاری و ضعف ساختاری اقتصاد آمریکا تبدیل شود؛ موضوعی که در بلندمدت میتواند حتی بازار سهام را نیز تحت فشار قرار دهد.
چشمانداز ۲۰۲۷؛ آیا سناریوی گلدیلاکس در حال شکلگیری است؟
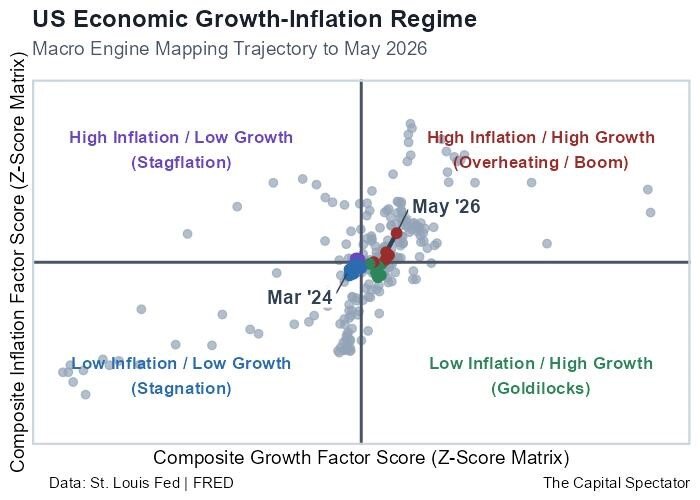
در کنار تمام سیگنالهای انقباضی، یک روایت متفاوت نیز در نمودارهای انتظارات اقتصادی دیده میشود. بر اساس نمودار منتشرشده از سوی آندریاس استنو لارسن، احتمال افزایش تورم در آمریکا بهشدت کاهش یافته، در حالی که احتمال رشد اقتصادی همچنان در سطح نسبتاً بالایی قرار دارد. مدلهای Nowcast نیز کاهش فشارهای تورمی در انرژی، حملونقل، بیمه و سایر بخشها را نشان میدهند.
این ترکیب میتواند به شکلگیری سناریوی گلدیلاکس در سال ۲۰۲۷ منجر شود؛ شرایطی که در آن تورم کاهش مییابد، اما رشد اقتصادی همچنان ادامه دارد. اگر چنین سناریویی محقق شود، فدرال رزرو ممکن است پس از یک دوره انقباضی، فضای بیشتری برای توقف یا کاهش نرخ بهره پیدا کند. این تحول میتواند یکی از مهمترین محرکهای بازگشت طلا در افق میانمدت باشد.
البته این چشمانداز با یک شرط مهم همراه است: شوک انرژی ناشی از بحران خلیج فارس نباید به یک موج تورمی پایدار تبدیل شود.
تحلیل تکنیکال؛ ۳۸۸۰ دلار خط دفاعی طلا
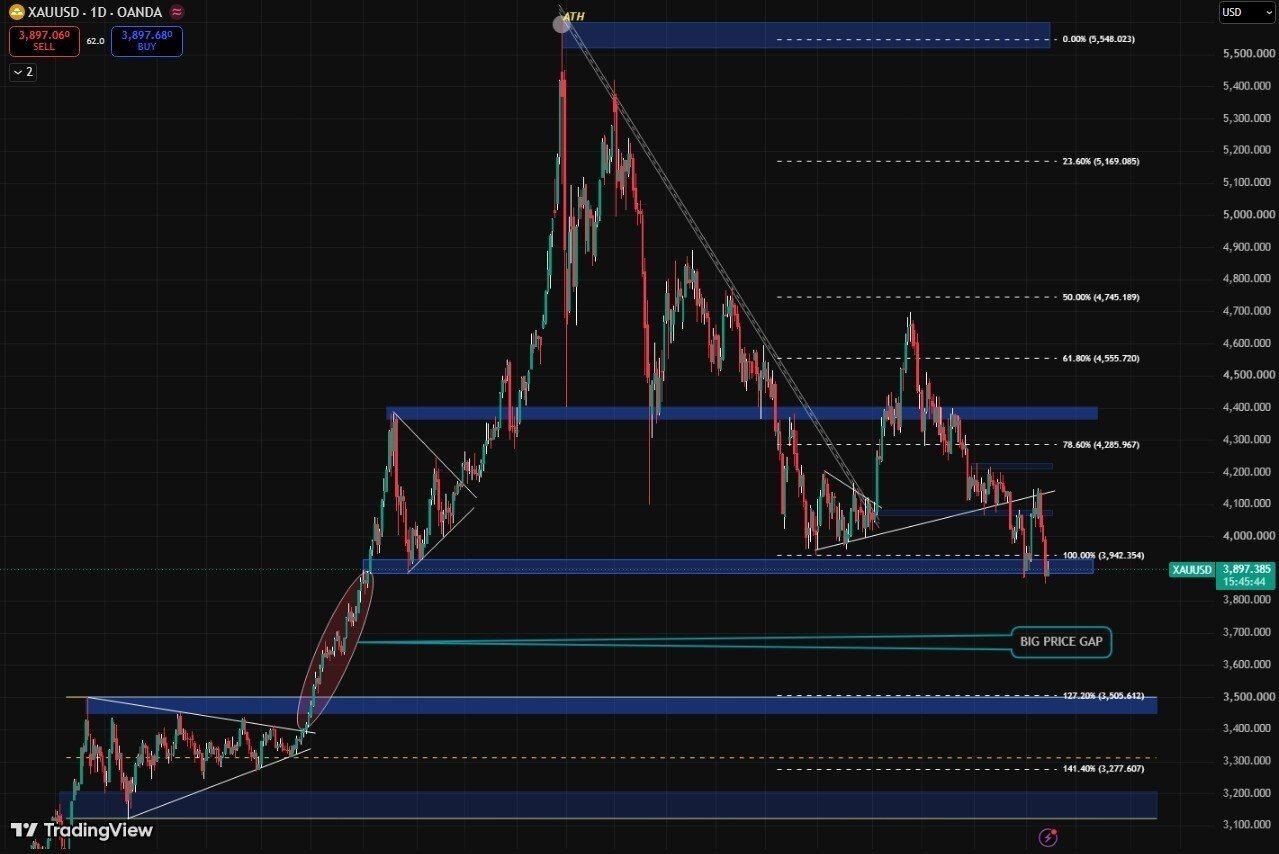
از منظر تکنیکال، طلا پس از ناکامی در عبور از محدوده ۵۰ درصد فیبوناچی، با فشار فروش شدیدی مواجه شده است. ساختار روزانه نیز همچنان سقفهای پایینتر تشکیل میدهد؛ نشانهای که با فضای انقباضی سیاست پولی همخوانی دارد.
سناریوی نزولی
در صورت شکست و تثبیت قیمت زیر ۳۸۸۰ دلار، اهداف بعدی به ترتیب عبارتاند از:
- ۳۸۰۰ دلار
- ۳۶۸۰ دلار
- ۳۵۰۵ دلار
بسته شدن روزانه زیر ۳۸۸۰ دلار میتواند مومنتوم نزولی را تقویت کند و احتمال ادامه اصلاح را افزایش دهد.
سناریوی صعودی
بازگشت پایدار به محدوده ۴۱۲۰ تا ۴۱۵۰ دلار، نخستین نشانه جدی تغییر ساختار بازار خواهد بود. در این صورت، اهداف بعدی عبارتاند از:
- ۴۲۸۵ دلار
- ۴۳۲۰ دلار
- ۴۵۵۵ دلار
تا زمانی که طلا نتواند محدوده ۴۱۲۰ تا ۴۱۵۰ دلار را بازپس بگیرد، چشمانداز تکنیکال کوتاهمدت همچنان نزولی باقی میماند.
آیا تاریخ به نفع طلاست؟
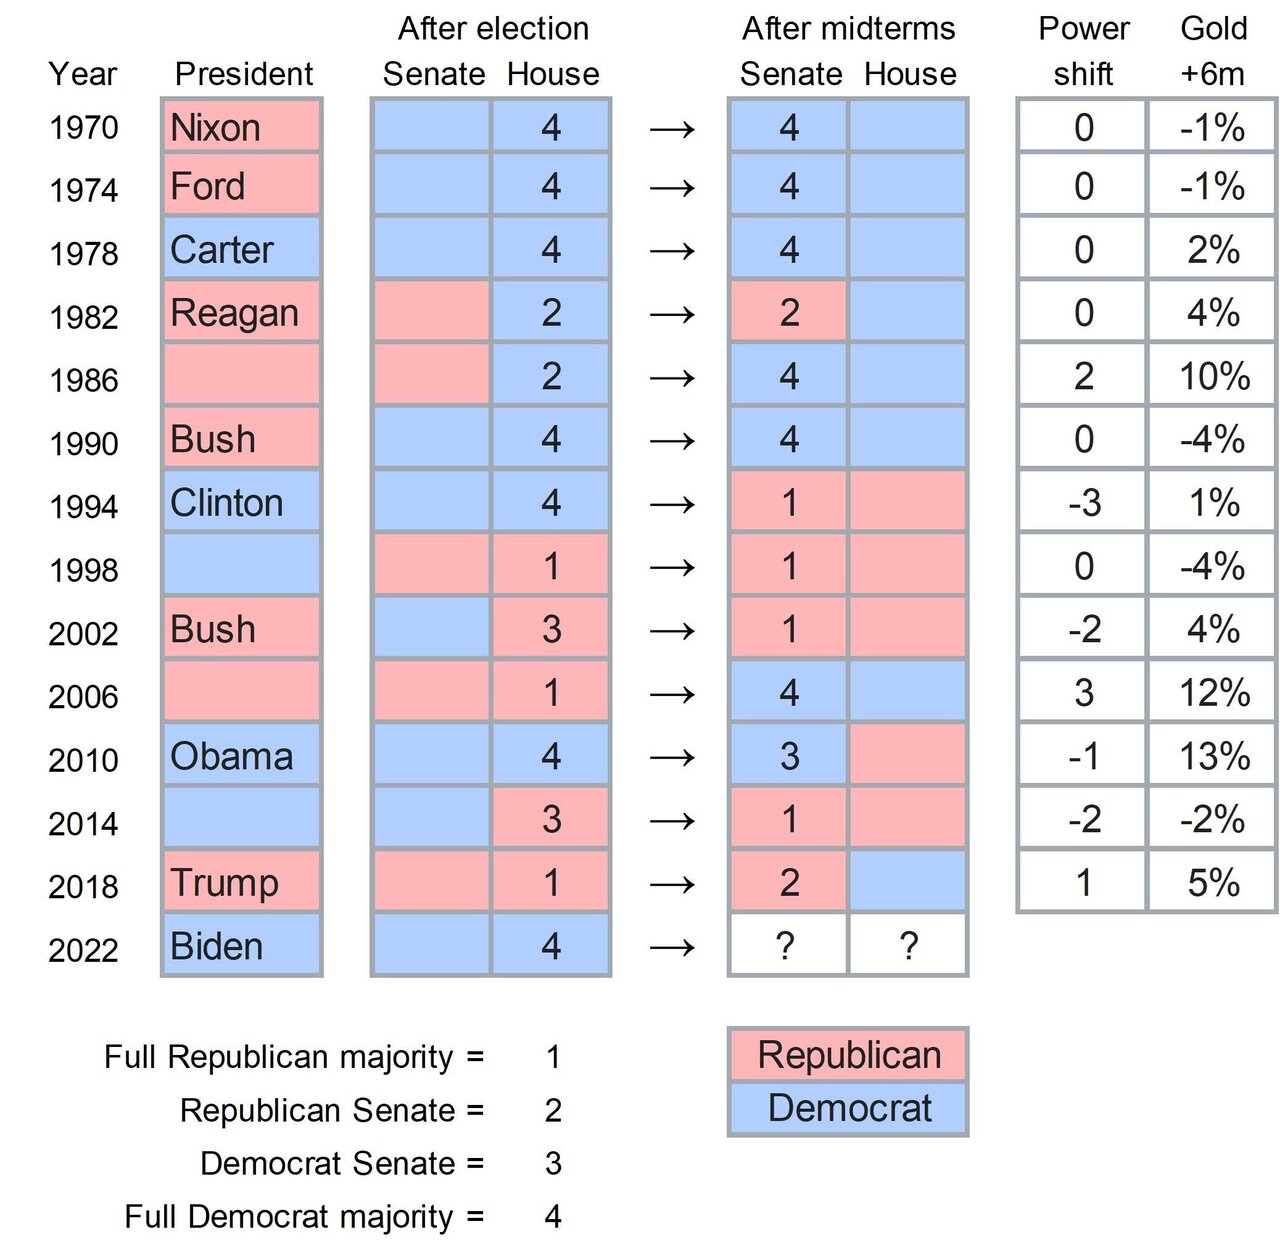
یکی از مهمترین بخشهای تحلیل میانمدت طلا، بررسی رفتار آن در دورههای افزایش نرخ بهره پس از انتخابات میاندورهای آمریکاست. دادههای تاریخی پنج دوره از سال ۱۹۷۸ تا ۲۰۲۲ نشان میدهد طلا در شرایطی که فدرال رزرو در حال افزایش یا توقف نرخ بهره بوده، در هر پنج مورد طی ۱۲ ماه بعد بازدهی مثبت داشته است.
میانه بازدهی طلا در این دورهها:
- یک ماه: ۰.۳ درصد
- شش ماه: ۱۰.۱ درصد
- ۱۲ ماه: ۲۰.۵ درصد
در میان این دورهها، سال ۲۰۰۶ شباهت بیشتری به شرایط فعلی دارد؛ زمانی که فدرال رزرو پس از افزایش نرخ بهره در سپتامبر، در اکتبر به توقف رسید. طلا در ۱۲ ماه بعد حدود ۳۳ درصد رشد کرد.
دادههای تکمیلی نیز نشان میدهد طلا در ماه نخست پس از اولین افزایش نرخ بهره در یک چرخه، بهطور میانگین ۰.۵ درصد افت کرده، اما در سه و شش ماه بعد به ترتیب ۴.۲۲ و ۵.۸۴ درصد بازدهی مثبت داشته است.
این الگو نشان میدهد فشار کوتاهمدت سیاست پولی لزوماً به معنای تغییر روند بلندمدت طلا نیست. البته تعداد محدود نمونههای تاریخی و تفاوت شرایط اقتصادی، اجازه نمیدهد این بازدهیها را بهعنوان پیشبینی قطعی سال ۲۰۲۷ در نظر بگیریم.