
حسین مقیسه
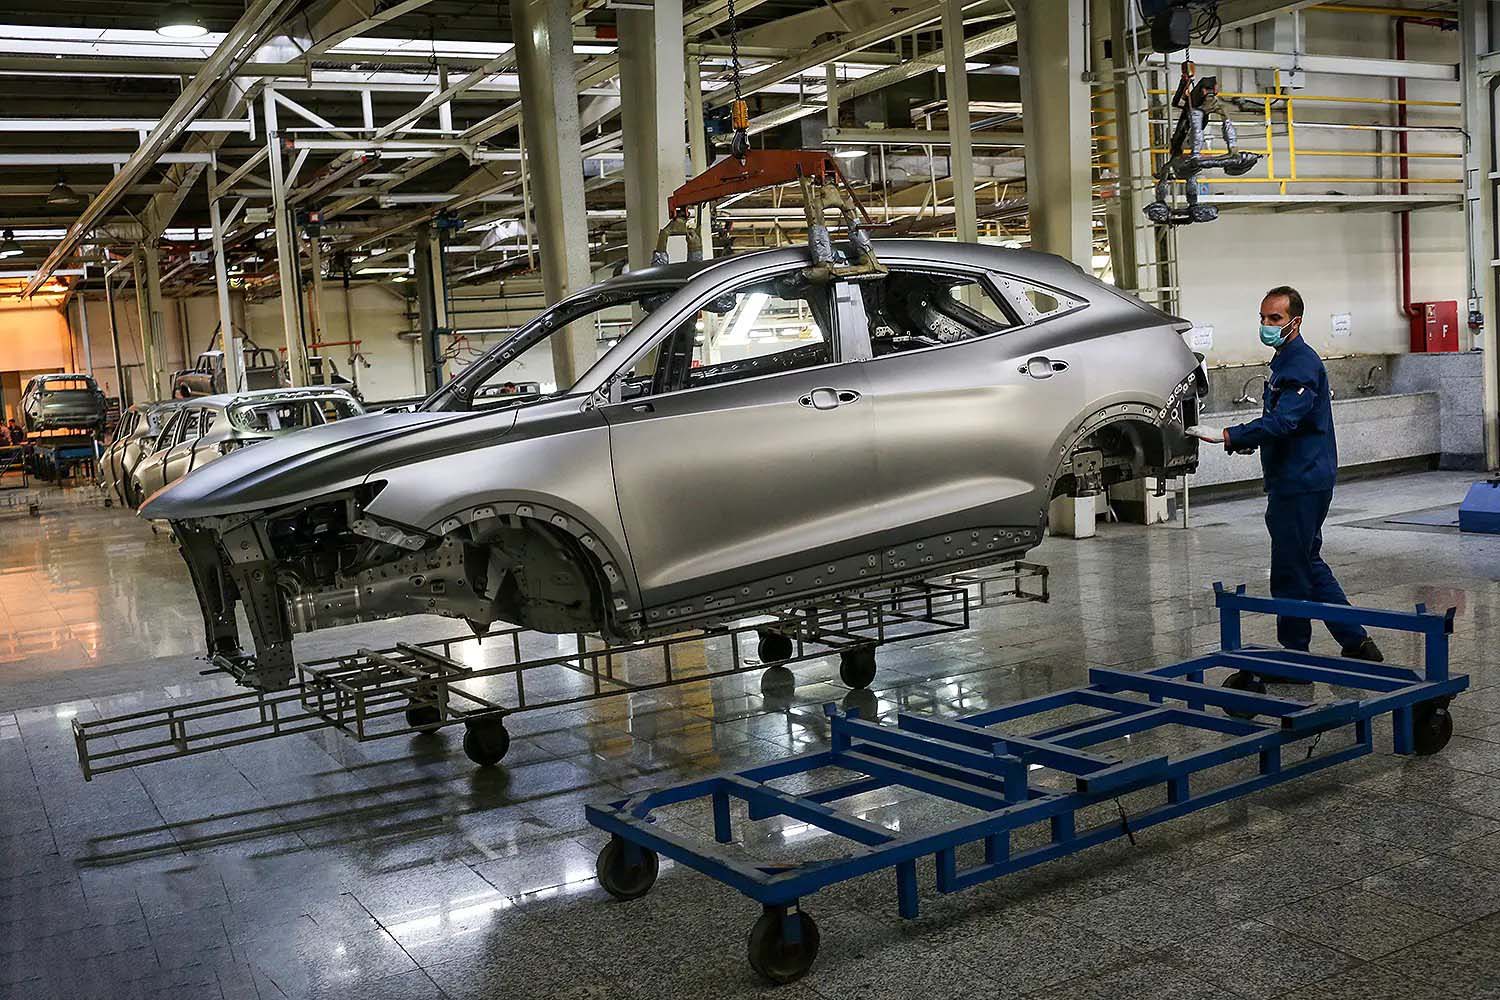
خرید ۲۰ درصد سهام شرکت سپهر کیش ایرانیان توسط بهمنموتور به ارزش حدود ۵.۳ هزار میلیارد تومان، بار دیگر بحث درباره ترکیب سهامداری، نفوذ مجموعه کروز و آینده مدیریت ایرانخودرو را به یکی از موضوعات مهم صنعت خودرو تبدیل کرده است.
اما پرسش اصلی این است: آیا هرگونه تمرکز مالکیت در یک بنگاه صنعتی الزاماً تهدیدی برای اقتصاد کشور است؟ آیا باید تغییر ساختار سهامداری را صرفاً براساس نام و وابستگی سهامداران ارزیابی کرد یا معیار اصلی باید توان سرمایهگذاری، کیفیت مدیریت، بهرهوری و ارزش اقتصادی ایجادشده برای صنعت باشد؟
به اعتقاد من، برای قضاوت درباره چنین معاملاتی باید از جدالهای صرفاً مالکیتی فاصله گرفت و به سه موضوع اساسی توجه کرد: ارزشگذاری داراییها، کنترل مدیریتی و تعارض منافع.
سپهر کیش؛ معاملهای فراتر از جابهجایی سهام
سپهر کیش ایرانیان حدود ۱۰.۳۱ درصد سهام ایرانخودرو را در اختیار دارد. پیش از معامله اخیر، حدود ۳۱.۷۵ درصد سهام سپهر کیش متعلق به کروز و ۳۵.۷۵ درصد متعلق به تعاونی خاص کارکنان ایرانخودرو بوده است.
با خرید ۲۰ درصد سهام این شرکت توسط بهمنموتور و با توجه به مالکیت حدود ۷۰ درصدی کروز در بهمنموتور، سهم اقتصادی غیرمستقیم کروز از بلوک خریداریشده حدود ۱۴ درصد خواهد بود. به این ترتیب، مجموع مالکیت اقتصادی مستقیم و غیرمستقیم کروز در سپهر کیش به حدود ۴۵.۷۵ درصد میرسد.
البته باید میان مالکیت اقتصادی و کنترل مدیریتی تفاوت قائل شد؛ چراکه میزان نفوذ در تصمیمگیری شرکت، علاوه بر درصد مالکیت، به حقوق رأی، ترکیب هیأتمدیره و توافقات سهامداران وابسته است.
از سوی دیگر، براساس رأی ۱۸ آذر ۱۴۰۳ دادگاه تجدیدنظر، سهام ایرانخودرو متعلق به سپهر کیش در حکم سهام خزانه شناخته شده و این شرکت از اعمال حق رأی آن در مجامع عمومی ایرانخودرو محروم شده است. بنابراین تغییر کنترل مدیریتی سپهر کیش را نباید به معنای انتقال حق رأی ۱۰.۳۱ درصدی در ایرانخودرو تلقی کرد.
در این میان، شفافسازی تعاونی خاص کارکنان ایرانخودرو نیز اهمیت دارد. طبق اعلام تعاونی، بازده نقدی پنجساله این سرمایهگذاری حدود ۱۳۱ میلیارد تومان و معادل سه درصد ارزش دارایی بوده و قیمت پایه مزایده نیز ۴۳ درصد بالاتر از ارزش کارشناسی اعلام شده است.
این اطلاعات نشان میدهد آزادسازی منابعی که بازدهی محدودی برای کارکنان و بازنشستگان داشتهاند، میتواند از منظر اقتصادی قابل دفاع باشد؛ البته مشروط بر اینکه حقوق ذینفعان و سلامت فرآیند واگذاری رعایت شده باشد.
اما پرسش مهمتر، ارزشگذاری معامله است.
با فرض قیمت ۷۲.۵ تومان برای هر سهم ایرانخودرو و تعداد حدود ۲.۵۶۴ تریلیون سهم، ارزش بازار این شرکت حدود ۱۸۵.۹ هزار میلیارد تومان محاسبه میشود. بر این اساس، ارزش متناسب با ۲۰ درصد از دارایی سهامی سپهر کیش در ایرانخودرو حدود ۳.۸۳ همت خواهد بود؛ درحالیکه قیمت معامله ۵.۳ همت اعلام شده است.
البته این مقایسه بهتنهایی اثبات نمیکند که معامله گران یا ارزان بوده است؛ زیرا سایر داراییها، بدهیها، تعهدات و ارزش مستقل فعالیتهای سپهر کیش نیز باید در محاسبات لحاظ شوند. البته ظاهرا این شرکت تنها دارنده بلوک سهام ایرانخودرو هست و حکم یکی از شرکتهای سهام تو دلی بوده تا مدیریت بخش دولتی از طریق دارایی پرسنل تداوم داشته باشد.
انتشار جزئیات گزارش کارشناسی و مبانی ارزشگذاری، نخستین شرط برای پایان دادن به ابهامات این معامله است.
ایرانخودرو و سایپا؛ دو مسیر متفاوت در عملکرد اقتصادی
اما برای ارزیابی نقش مدیریت خصوصی در صنعت خودرو، شاید بهتر باشد به جای قضاوت نظری، عملکرد دو خودروساز بزرگ کشور را بررسی کنیم.
در ۱۷ بهمن ۱۴۰۳، مدیریت ایرانخودرو به بخش خصوصی منتقل شد و مدیریت جدید از اسفند همان سال فعالیت خود را آغاز کرد. بنابراین سال ۱۴۰۴ نخستین سال مالی کامل فعالیت مدیریت خصوصی محسوب میشود.
صورتهای مالی تلفیقی دو خودروساز در سالهای ۱۴۰۳ و ۱۴۰۴ تفاوت قابلتوجهی را نشان میدهد.
در ایرانخودرو:
🔹 درآمد عملیاتی از ۳۵۱.۹ همت به ۵۵۱.۶ همت رسید؛ حدود ۵۷ درصد رشد.
🔹 سود ناخالص از ۳۰.۷ همت به ۴۵.۸ همت افزایش یافت.
🔹 زیان خالص از حدود ۶.۱ همت به ۴.۹ همت کاهش پیدا کرد.
البته همه شاخصها مثبت نبودند و سود عملیاتی ۱.۹ همتی سال ۱۴۰۳ به زیان عملیاتی حدود ۰.۳ همتی در سال ۱۴۰۴ تبدیل شد. بنابراین هنوز نمیتوان از تحقق سودآوری پایدار در سطح گروه سخن گفت.
در مقابل، عملکرد تلفیقی سایپا در همین دوره روند متفاوتی داشت:
🔻 درآمد عملیاتی از ۱۷۰.۳ همت به ۱۳۹.۶ همت کاهش یافت.
🔻 زیان ناخالص از ۴.۵ همت به ۲۷.۹ همت رسید.
🔻 زیان عملیاتی از ۱۸.۱ همت به ۴۷.۳ همت افزایش یافت.
🔻 زیان خالص نیز از ۴۰.۶ همت به ۶۳.۷ همت رسید.
این ارقام از تشدید مشکلات اقتصادی سایپا حکایت دارند؛ مشکلاتی که به اقتصاد محصولات، ساختار تولید، بهرهوری، سرمایه در گردش و روابط مالی با زنجیره تأمین مربوط میشوند.
ششماهه ۱۴۰۵؛ تفاوت در قلب عملیات تولید
اهمیت این مقایسه زمانی بیشتر میشود که عملکرد ششماهه نخست ۱۴۰۵ را در سطح شرکتهای اصلی بررسی کنیم.
در ایرانخودرو، درآمد عملیاتی از ۲۱۲.۱ همت در ششماهه نخست ۱۴۰۴ به ۳۲۸.۶ همت در دوره مشابه ۱۴۰۵ رسید؛ رشدی حدود ۵۵ درصد.
اما نکته مهمتر در سودآوری عملیاتی دیده میشود:
- سود ناخالص از ۱.۲ همت به ۱۴.۹ همت افزایش یافت.
- زیان عملیاتی حدود ۱۰.۶ همتی به سود عملیاتی حدود ۰.۹ همتی تبدیل شد.
- زیان خالص از ۱۳.۳ همت به ۷.۹ همت کاهش یافت.
این تغییرات از اهمیت ویژهای برخوردارند؛ زیرا بهبود سود ناخالص و عبور از زیان عملیاتی، نشانههایی از اصلاح اقتصاد تولید و کنترل بخشی از هزینههای مستقیم بنگاه هستند.
البته هزینه مالی از ۵.۱ همت به ۱۳.۴ همت افزایش یافته است؛ بنابراین فشار ساختار تأمین مالی و بدهی همچنان پابرجاست.
در سوی دیگر، سایپا در همین دوره با روندی معکوس مواجه شد:
- درآمد عملیاتی از ۴۹.۱ همت به ۳۶.۵ همت کاهش یافت.
- زیان ناخالص از ۱.۱ همت به ۲۳.۵ همت افزایش پیدا کرد.
- زیان عملیاتی از ۰.۸ همت به حدود ۲۷ همت رسید.
- زیان خالص از ۶.۸ همت به ۳۳.۸ همت افزایش یافت.
تفاوت اصلی دو شرکت در این مقطع، در روند تغییر شاخصهای عملیاتی دیده میشود؛ ایرانخودرو بخشی از زیان عملیاتی خود را مهار کرده، درحالیکه سایپا با تشدید زیان ناخالص و عملیاتی مواجه شده است.
البته این مقایسه بهتنهایی رابطه علت و معلولی میان خصوصیسازی و بهبود عملکرد را اثبات نمیکند. تفاوت ترکیب محصولات، بدهیها، ظرفیت تولید، شرایط تأمین و زمانبندی اصلاح قیمتها نیز بر نتایج اثرگذارند. بااینحال، نمیتوان نقش کیفیت مدیریت و سازوکار اداره بنگاه را در تحلیل این تفاوتها نادیده گرفت.
آزمون مدیریت خصوصی در شرایط جنگ و محدودیتهای تأمین
نکته دیگری که در ارزیابی عملکرد ایرانخودرو باید مورد توجه قرار گیرد، شرایط محیطی فعالیت این شرکت است.
مدیریت جدید در دورهای مسئولیت اداره ایرانخودرو را برعهده گرفت که صنعت خودرو با جنگ ۱۲ روزه، جنگ ۴۰ روزه، محدودیتهای تجاری، محاصره دریایی و اختلال در مسیرهای تأمین و حملونقل مواجه بوده است.
در صنعتی که به شبکه گستردهای از تأمینکنندگان داخلی و خارجی، مواد اولیه، تجهیزات و قطعات وابسته است، هرگونه اختلال در زنجیره تأمین میتواند هزینه تولید را افزایش دهد و استمرار فعالیت را دشوار کند.
افزایش هزینه حملونقل، تغییر نرخ ارز تأمین مواد اولیه، دشواری واردات قطعات و محدودیتهای مالی، فشار مضاعفی بر خودروسازان و قطعهسازان وارد کرده است.
در چنین شرایطی، حفظ جریان تولید، مدیریت نقدینگی، جلوگیری از توقف خطوط و پرداخت مطالبات زنجیره تأمین، آزمونی جدی برای مدیریت بنگاه محسوب میشود.
بهبود شاخصهای عملیاتی ایرانخودرو در این دوره قابل توجه است؛ اما نباید آن را به معنای حل تمام مشکلات ساختاری دانست. زیان خالص، افزایش هزینه مالی، بدهیهای گذشته و ضرورت سرمایهگذاری برای نوسازی و توسعه محصول همچنان پابرجاست.
از سوی دیگر، شرایط دشوار اقتصادی نیز نباید به پوششی برای ضعف مدیریت تبدیل شود. مدیریت خصوصی باید درباره بهرهوری، کیفیت محصولات، توسعه فناوری، تعهدات به قطعهسازان و بازده سرمایه پاسخگو باشد.
داچیا؛ وقتی تغییر مالکیت به خلق ارزش صنعتی منجر میشود
تجربه جهانی نشان میدهد تغییر مالکیت یک بنگاه صنعتی، در صورت همراهی با سرمایهگذاری و اصلاح ساختار مدیریتی، میتواند به حفظ و توسعه ظرفیت تولید منجر شود.
نمونه شاخص آن داچیا در رومانی است. رنو در سال ۱۹۹۹ با پرداخت حدود ۵۰ میلیون دلار، ۵۱ درصد سهام این خودروساز دولتی را خرید و در کنار آن تعهد سرمایهگذاری حدود ۲۲۰ میلیون دلاری پذیرفت. در حال حاضر ارزش بازار تخمینی این شرکت حدود ۱.۷ میلیارد دلار برآورد می شود.
نتیجه این معامله صرفاً انتقال سهام نبود؛ بازسازی کارخانه، انتقال فناوری، اصلاح زنجیره تأمین و تغییر استراتژی محصول، داچیا را به یکی از برندهای رقابتپذیر خودروهای اقتصادی اروپا تبدیل کرد.
درس این تجربه روشن است: مالکیت زمانی ارزشآفرین است که به سرمایهگذاری، فناوری، بهرهوری و رقابتپذیری منجر شود.
مسئله اصلی؛ تمرکز سرمایه یا تمرکز قدرت؟
به اعتقاد من، موضوع معامله سپهر کیش را باید در همین چارچوب بررسی کرد.
حضور یک مجموعه خصوصی در چند حلقه زنجیره ارزش میتواند مزایایی مانند هماهنگی تولید، کاهش هزینه مبادلات، توسعه فناوری و افزایش قدرت رقابت ایجاد کند.
اما همین تمرکز اگر به تبعیض در تأمین قطعات، ترجیح شرکتهای وابسته، محدود کردن دسترسی رقبا یا تضعیف رقابت منجر شود، باید با نظارت مؤثر مواجه شود.
اینجاست که تفاوت میان دو مفهوم اهمیت پیدا میکند:
تمرکز سرمایه برای ایجاد ظرفیت صنعتی، با تمرکز قدرت برای حذف رقابت یکسان نیست.
بنابراین راهحل، نفی سرمایهگذاری خصوصی نیست؛ بلکه استقرار قواعد شفاف حکمرانی شرکتی، افشای معاملات با اشخاص وابسته، تضمین رقابت برابر میان قطعهسازان و پاسخگو کردن مدیران در برابر عملکرد اقتصادی است.
آزمون نهایی خصوصیسازی؛ خلق ارزش برای صنعت و اقتصاد
تجربه ایرانخودرو و سایپا نشان میدهد مسئله صنعت خودرو صرفاً کمبود سرمایه نیست؛ کیفیت تخصیص منابع، ساختار تصمیمگیری، انضباط مالی و توان مدیریت بنگاه نیز اهمیت تعیینکننده دارند.
بهبود برخی شاخصهای عملیاتی ایرانخودرو در دوره مدیریت خصوصی، در کنار تشدید زیانهای سایپا، شواهدی است که باید در ارزیابی مدلهای مختلف اداره خودروسازان مورد توجه قرار گیرد؛ هرچند برای صدور حکم قطعی درباره برتری یک مدل مالکیت کافی نیست.
اگر قرار است تغییر مالکیت در سپهر کیش یا هر شرکت دیگری به تقویت صنعت خودرو منجر شود، آثار آن باید در شاخصهای واقعی قابل مشاهده باشد:
▪️ افزایش بهرهوری و ظرفیت تولید
▪️ رشد سرمایهگذاری و توسعه فناوری
▪️ بهبود کیفیت و توسعه محصول
▪️ کاهش هزینه تولید
▪️ تسویه مطالبات قطعهسازان
▪️ تضمین رقابت برابر و جلوگیری از تعارض منافع
در نهایت، پرسش اصلی این نیست که چه مجموعهای مالک سپهر کیش میشود؛ بلکه این است که این تغییر مالکیت چه ارزشی برای اقتصاد ایران ایجاد میکند.
اقتصاد ایران به سرمایهگذارانی نیاز دارد که ریسک کنند، سرمایه وارد تولید کنند، بنگاههای ناکارآمد را اصلاح کنند و در برابر نتایج تصمیمات خود پاسخگو باشند.
خصوصیسازی نباید به جابهجایی صوری سهام محدود شود؛ همانطور که نباید به بهانه نگرانی از تمرکز مالکیت، انگیزه سرمایهگذاری و مدیریت کارآمد بخش خصوصی را تضعیف کرد.
صنعت خودرو بیش از جدال بر سر نام مالکان، به رقابت بر سر کارآمدی، سرمایهگذاری، پاسخگویی و خلق ارزش صنعتی نیاز دارد.