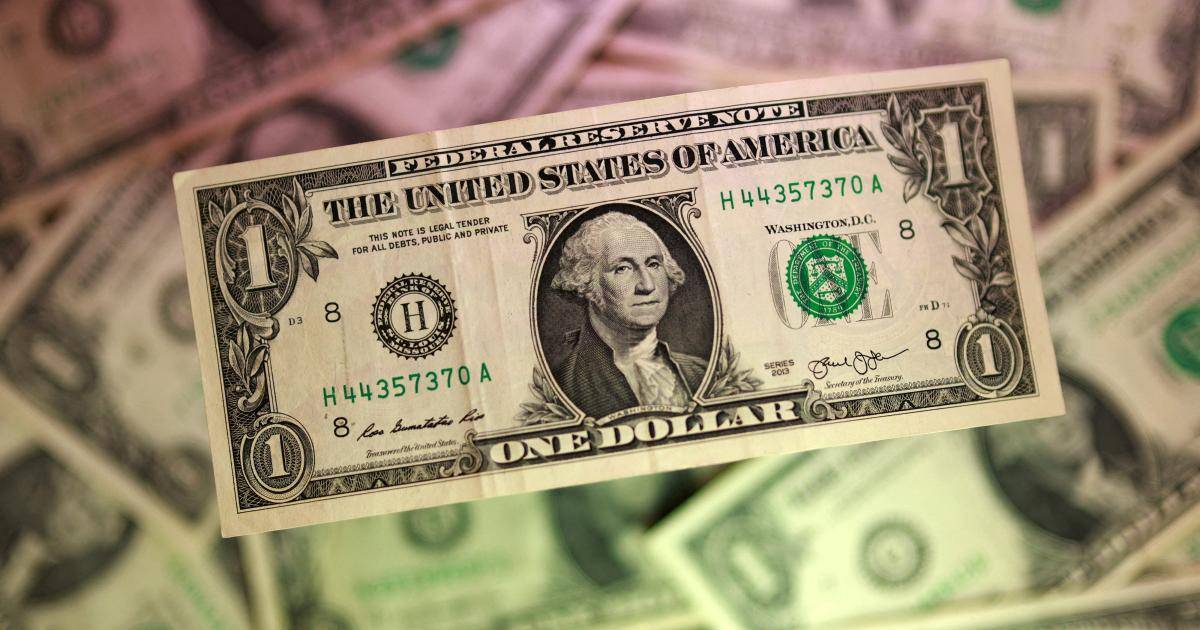

جهان صنعت نیوز – برای بیش از یک قرن، نظام مالی بینالمللی تحت سلطه دلار آمریکا قرار داشته است. این جایگاه به واشنگتن قدرت مالی قابلتوجهی بخشیده و امکان استفاده از نظام پرداخت دلاری برای اعمال تحریمهای اقتصادی علیه کشورهای مخالف سیاستهای آمریکا را فراهم کرده است. در کنار این مزیت ژئوپلیتیک، تسلط دلار به دولت آمریکا اجازه داده است کسریهای بودجه و تجاری خود را با اتکا به تقاضای جهانی برای داراییهای دلاری تأمین مالی کند.
با وجود این، در سالهای اخیر تمایل دولتها و بانکهای مرکزی برای کاهش وابستگی به دلار افزایش یافته است. استفاده از تحریمهای مالی، سیاستهای تجاری تقابلی دولت آمریکا و نگرانی درباره استقلال فدرالرزرو از جمله عواملی هستند که اعتماد برخی کشورها به نظام مالی تحت سلطه واشنگتن را تضعیف کردهاند.
حجم بدهی دولت فدرال آمریکا از ۴۰ تریلیون دلار فراتر رفته و به حدود ۱۲۵ درصد تولید ناخالص داخلی این کشور رسیده است. چنین سطحی از بدهی میتواند در بلندمدت به افزایش تورم، رشد هزینههای بهره و کاهش ارزش پول منجر شود. در همین حال، سیاستهای تجاری دونالد ترامپ حتی متحدان نزدیک آمریکا را نیز به بازنگری در روابط اقتصادی خود با این کشور واداشته است. حملات رئیسجمهور آمریکا به استقلال فدرالرزرو و تضعیف سازوکارهای نظارتی و موازنه قدرت نیز از دیگر عواملی هستند که اعتماد سرمایهگذاران خارجی به نهادهای آمریکایی را تحت تأثیر قرار دادهاند.
برخی شاخصها نیز از کاهش نسبی جایگاه دلار حکایت دارند. سهم این ارز از ذخایر ارزی بانکهای مرکزی جهان از ۷۱ درصد در سال ۲۰۰۰ به ۵۷ درصد کاهش یافته است. همچنین بازده اوراق خزانهداری آمریکا افزایش پیدا کرده و نرخ اوراق دهساله در ماه اکتبر به ۵.۳ درصد رسیده است که بالاترین سطح از سال ۲۰۰۲ محسوب میشود.
بااینحال، بررسی سایر شاخصها نشان میدهد دلار همچنان فاصله زیادی با رقبای خود دارد. حدود ۶۰ درصد تراکنشهای فرامرزی خارج از منطقه یورو با دلار انجام میشود و این سهم در سالهای اخیر افزایش یافته است. در مقابل، سهم یورو از این مبادلات حدود ۱۳ درصد و سهم یوآن کمتر از ۳ درصد است. دلار همچنین همچنان ارز غالب در معاملات بازار ارز و انتشار اوراق بدهی بینالمللی محسوب میشود.
مشکل اصلی این است که هیچیک از ارزهای رقیب هنوز ظرفیت لازم برای جایگزینی دلار را ندارند. یورو، ین و پوند با مشکلات اقتصادی و بیثباتی سیاسی کشورهای منتشرکننده مواجهاند. ارزهایی مانند دلار کانادا، دلار استرالیا، فرانک سوئیس و کرون سوئد نیز به دلیل اندازه محدود اقتصادهای مربوطه، توان ایفای نقش محوری در نظام مالی جهان را ندارند.
یوآن چین نیز با وجود تلاشهای پکن برای گسترش استفاده بینالمللی از آن، با موانع ساختاری روبهرو است. رکود طولانیمدت بازار مسکن، بدهی بالای دولتهای محلی و کنترل گسترده دولت بر اقتصاد و بازارهای مالی، از جمله این مشکلات هستند. افزون بر این، دولت چین تمایلی به آزادسازی کامل جریان سرمایه و واگذاری تعیین نرخ ارز به سازوکار بازار ندارد. در نتیجه، یوآن نتوانسته است جایگاه بینالمللی متناسب با وزن اقتصادی چین به دست آورد.
فناوری مالی؛ فرصتی که ممکن است به تقویت دلار منجر شود
یکی از مهمترین تحولات نظام مالی جهان، گسترش فناوریهایی است که هزینه و زمان انجام مبادلات بینالمللی را کاهش میدهند. در گذشته، انجام بسیاری از مبادلات میان دو کشور مستلزم استفاده از دلار بهعنوان ارز واسطه بود. برای مثال، یک واردکننده چینی برای خرید سنگآهن از برزیل، ابتدا یوآن خود را به دلار تبدیل میکرد و سپس پرداخت را به دلار انجام میداد. صادرکننده برزیلی نیز در مرحله بعد دلار دریافتی را به رئال تبدیل میکرد.
دلیل اصلی این سازوکار، گستردگی شبکه بانکی و پرداخت دلاری و دسترسی آسانتر به این ارز در مقایسه با سایر ارزها بود. اما فناوریهای جدید بهتدریج امکان مبادلات مستقیم میان ارزهای مختلف را فراهم کردهاند.
یکی از این فناوریها، توکنیزهکردن پول و داراییهای مالی با استفاده از بلاکچین است. بلاکچین نوعی دفترکل دیجیتال عمومی است که بهجای مدیریت توسط یک بانک یا نهاد تسویه مرکزی، از طریق الگوریتمهای رایانهای اداره میشود. این فناوری امکان مبادله داراییهای دیجیتال را بدون وابستگی مستقیم به موقعیت جغرافیایی طرفین فراهم میکند.
دامنه توکنیزهکردن نیز از پول فراتر رفته و اوراق قرضه دولتی، سهام و صندوقهای سرمایهگذاری را دربر گرفته است. این تحول میتواند دسترسی سرمایهگذاران به بازارهای مالی کشورهای درحالتوسعه را افزایش دهد؛ بازارهایی که معمولاً کوچک، کمعمق و ارتباط محدودی با شبکههای مالی جهانی دارند. همچنین کسبوکارهای کوچک و کارآفرینان میتوانند به منابع مالی بینالمللی دسترسی پیدا کنند که پیشتر استفاده از آنها برایشان دشوار بود.
در همین راستا، کشورهایی مانند برزیل، چین، هند و روسیه تلاش کردهاند با توسعه شبکههای پرداخت فرامرزی و اتصال آنها به یکدیگر، سهم مبادلات با ارزهای ملی را افزایش دهند. بااینحال، حجم این مبادلات همچنان محدود است؛ زیرا ارزهای مذکور در خارج از کشورهای منتشرکننده از پذیرش و نقدشوندگی کافی برخوردار نیستند.
پارادوکس ماجرا این است که همین نوآوریهای مالی ممکن است بهجای تضعیف دلار، موقعیت آن را تقویت کنند. نمونه روشن این مسئله، استیبلکوینها هستند. برخلاف رمزارزهایی مانند بیتکوین که ارزش آنها پشتوانه پولی مشخصی ندارد، ارزش استیبلکوینها معمولاً به یک ارز رسمی متصل است و با داراییهایی مانند اوراق دولتی، سپردههای بانکی و وجه نقد پشتیبانی میشود. اکنون بیش از ۲۵۰ میلیارد دلار استیبلکوین در گردش است که بیش از ۹۹ درصد ارزش آن به دلار وابسته است. بنابراین، گسترش این ابزارهای مالی نهتنها تقاضا برای ارزهای جایگزین را افزایش نداده، بلکه به تقویت استفاده از دلار در پرداختهای بینالمللی کمک کرده است.
از سوی دیگر، افزایش تقاضا برای استیبلکوینهای دلاری بهطور غیرمستقیم تقاضا برای اوراق خزانهداری آمریکا را نیز تقویت میکند. این موضوع میتواند هزینه استقراض دولت آمریکا را کاهش دهد و تأمین مالی کسری بودجه این کشور را آسانتر کند.
سرمایهگذاران خصوصی؛ نیروی پشتیبان سلطه دلار
تحول دیگری که به تداوم سلطه دلار کمک میکند، تغییر ترکیب تقاضا برای داراییهای آمریکایی است. در دو دهه نخست قرن بیستویکم، بانکهای مرکزی، بهویژه در اقتصادهای نوظهوری مانند چین و هند، حجم قابلتوجهی از داراییهای خارجی را برای تقویت ذخایر ارزی خود خریداری کردند. این ذخایر به آنها کمک میکرد در برابر نوسانات جریان سرمایه و نرخ ارز مقاومت کنند.
اما در سالهای اخیر، برخی بانکهای مرکزی خرید داراییهای خارجی را متوقف کرده یا به سمت تنوعبخشی به ذخایر خود و افزایش سهم طلا حرکت کردهاند. نگرانی درباره سیاستهای اقتصادی و ژئوپلیتیک غیرقابل پیشبینی آمریکا یکی از دلایل این تغییر رویکرد است. در سال ۲۰۱۰، بانکهای مرکزی خارجی حدود ۷۰ درصد اوراق خزانهداری آمریکا را که در اختیار سرمایهگذاران خارجی بود، نگهداری میکردند. این سهم اکنون به حدود ۴۰ درصد کاهش یافته است.
بااینحال، کاهش تقاضای بانکهای مرکزی با افزایش تقاضای سرمایهگذاران خصوصی جبران شده است. کاهش هزینه مبادلات مالی و گسترش دسترسی به بازارهای بینالمللی موجب شده سرمایهگذاران در اقتصادهای توسعهیافته و نوظهور، برای کسب بازده بیشتر و متنوعسازی پرتفوی خود، سرمایهگذاری خارجی را افزایش دهند. بخش مهمی از این سرمایهها به سمت داراییهای دلاری، از جمله اوراق خزانهداری، اوراق شرکتی و سهام شرکتهای آمریکایی حرکت میکند. دلیل این انتخاب، ترکیب کمنظیر بازده، هزینه معاملاتی پایین و حمایتهای حقوقی در بازارهای مالی آمریکا است.
در واقع، با وجود افزایش بحثها درباره کاهش ریسک وابستگی به آمریکا پس از بازگشت ترامپ به قدرت، جریان خالص سرمایه به بازارهای مالی این کشور در تقریباً تمام فصلهای دهه جاری مثبت بوده است. این روند به معنای آن است که فناوریهای مالی جدید، بهجای آنکه لزوماً زمینه رقابت ارزهای ملی را فراهم کنند، ممکن است دسترسی سرمایهگذاران به داراییهای دلاری را آسانتر و جذابیت آنها را بیشتر کنند.
خطر دلاریشدن اقتصادهای ضعیف
تداوم سلطه دلار پیامدهای مهمی برای کشورهای درحالتوسعه دارد. در کشورهایی که بازارهای مالی کمعمق و نهادهای اقتصادی ضعیفی دارند، افزایش دسترسی به دلار میتواند به گسترش پدیده دلاریشدن اقتصاد منجر شود.
در چنین شرایطی، خانوارها و بنگاهها بهجای استفاده از پول ملی، به ارز خارجی برای نگهداری پسانداز، انجام مبادلات و سرمایهگذاری روی میآورند. این وضعیت بهویژه در اقتصادهایی که سابقه تورمهای بالا دارند، میتواند جذابیت بیشتری پیدا کند.
گسترش استیبلکوینهای دلاری و تسهیل سرمایهگذاری در داراییهای آمریکایی ممکن است این روند را به کشورهای بیشتری گسترش دهد. پیامد چنین وضعیتی، کاهش حاکمیت پولی کشورها و محدودشدن توان بانکهای مرکزی برای مدیریت نرخ بهره و تورم خواهد بود.
به بیان دیگر، اگر بخش بیشتری از پسانداز و مبادلات اقتصادی کشورها به دلار وابسته شود، سیاست پولی آنها بیش از گذشته تحت تأثیر تصمیمات فدرالرزرو قرار میگیرد.
جهان به ارز قابلاعتماد نیاز دارد
مطلوبترین ساختار برای نظام پولی بینالمللی، نظامی چندقطبی است که در آن چند ارز معتبر، با پشتوانه بازارهای مالی عمیق، سیاستهای اقتصادی باثبات و نهادهای قابلاعتماد، نقش محوری در تجارت و سرمایهگذاری جهانی ایفا کنند.
پیش از جنگ جهانی اول، پوند بریتانیا، فرانک فرانسه و مارک آلمان همزمان در مبادلات بینالمللی و ذخایر ارزی کشورها نقش داشتند. در آن دوره، بانکهای مرکزی این کشورها در زمان بروز بحران، از یکدیگر حمایت میکردند و مانع گسترش بیثباتی مالی میشدند. رقابت میان چند ارز معتبر همچنین میتواند دولتها را به اتخاذ سیاستهای اقتصادی مسئولانهتر وادار کند؛ زیرا کاهش اعتبار هر ارز، سرمایهگذاران را به سمت ارزهای رقیب سوق خواهد داد. بااینحال، مشکلات اقتصادی و نهادی چین، ژاپن، بریتانیا و منطقه یورو باعث شده است تحقق چنین ساختاری در شرایط کنونی چندان محتمل نباشد.
سناریوی نگرانکنندهتر زمانی شکل میگیرد که دلار جایگاه مسلط خود را از دست بدهد، اما هیچ ارز قدرتمندی نتواند جایگزین آن شود. افزایش بیش از حد بدهی آمریکا، تشدید تحریمها و تعرفههای تجاری یا خدشهدارشدن استقلال فدرالرزرو میتواند اعتماد سرمایهگذاران به دلار را تضعیف کند. اما در چنین شرایطی، احتمالاً دلار با مجموعهای از ارزهای ضعیف و فاقد بازارهای مالی عمیق جایگزین خواهد شد؛ ارزهایی که توان ایفای نقش وامدهنده نهایی جهان در زمان بحران را ندارند.
اهمیت وجود چنین ارزی در بحران مالی جهانی سالهای ۲۰۰۸ و ۲۰۰۹ آشکار شد. در آن دوره، فدرالرزرو با تزریق گسترده دلار به بازارهای مالی آمریکا و جهان، از بانکها و شرکتهایی حمایت کرد که برای ایفای تعهدات بدهی و تقویت ترازنامه خود به منابع دلاری نیاز داشتند. با وجود اینکه آمریکا کانون اصلی بحران بود، اعتماد به فدرالرزرو مانع از تبدیل بحران مالی به وضعیتی بهمراتب وخیمتر شد. در همان زمان، سرمایهگذارانی که درباره امنیت داراییهای خود نگران بودند، به خرید اوراق خزانهداری آمریکا روی آوردند.
سلطه دلار؛ مزیت آمریکا و ریسک اقتصاد جهانی
محتملترین سناریوی آینده، تداوم سلطه دلار بر نظام مالی بینالمللی است. این وضعیت اگرچه در کوتاهمدت ثبات بیشتری برای مبادلات جهانی فراهم میکند، اما میتواند به تشدید عدم انضباط مالی در آمریکا منجر شود.
تا زمانی که سرمایهگذاران خارجی تمایل داشته باشند منابع خود را در بازارهای مالی آمریکا سرمایهگذاری کنند، دولت این کشور انگیزه کمتری برای کاهش کسری بودجه و کسری تجاری خواهد داشت. از سوی دیگر، تغییرات سیاست پولی فدرالرزرو میتواند نوسانات شدیدی به سایر اقتصادها منتقل کند.
نمونه آن در سال ۲۰۱۳ رخ داد؛ زمانی که صرفاً احتمال کاهش سیاستهای انبساطی فدرالرزرو و افزایش نرخ بهره آمریکا موجب شد ارزهای برزیل، هند، اندونزی و ترکیه در برابر دلار تضعیف شوند. سرمایهگذاران با انتظار بازده بیشتر در بازار آمریکا، سرمایه خود را از سهام و اوراق قرضه این کشورها خارج کردند.
این مسئله برای اقتصادهای نوظهور و درحالتوسعه که بازارهای مالی کمعمقی دارند و به استقراض خارجی، بهویژه استقراض دلاری، وابستهاند، اهمیت بیشتری دارد. در چنین شرایطی، تغییرات سیاست پولی آمریکا میتواند به خروج سرمایه، بحران ارزی و افزایش مشکلات بدهی در این کشورها منجر شود.
از این منظر، پارادوکس اصلی نظام مالی جهان آن است که کاهش اعتماد به آمریکا و تمایل کشورها به کنارگذاشتن دلار، هنوز به پیدایش جایگزینی معتبر برای آن منجر نشده است. فناوریهای مالی نیز بهتنهایی قادر نیستند ضعفهای اقتصادی و نهادی ارزهای رقیب را جبران کنند. در نتیجه، جهان ممکن است ناگزیر به ادامه استفاده از دلاری باشد که سلطه آن همزمان منشأ ثبات و بیثباتی در اقتصاد جهانی است.