
«خرید گوشی اقساطی بدون چک»، «پرداخت بدون پیشپرداخت» یا «دریافت اعتبار با حقوق بازنشستگی»؛ این عبارتها در نگاه اول جذاباند، بهخصوص برای افرادی که نمیخواهند بخش بزرگی از مستمری یا پسانداز خود را یکجا صرف خرید تلفن همراه کنند. اما پشت هرکدام از این پیشنهادها، شرایطی وجود دارد که ممکن است در تبلیغات اولیه بهاندازه کافی توضیح داده نشود.
آیا داشتن فیش حقوقی برای دریافت اعتبار کافی است؟ خرید بدون چک واقعاً به معنای نداشتن ضمانت است؟ اگر مبلغ اقساط پایین باشد، آیا هزینه نهایی خرید هم مناسب خواهد بود؟ و مهمتر از همه، اگر پرداخت یکی از اقساط به تأخیر بیفتد، چه اتفاقی میافتد؟
پاسخ این پرسشها برای بازنشستگان اهمیت ویژهای دارد؛ زیرا درآمد ثابت ماهانه در کنار هزینههای درمان، معیشت و سایر تعهدات خانوار، امکان جبران تصمیمهای مالی پرهزینه را محدود میکند.
داشتن حقوق بازنشستگی به معنای تأیید اعتبار نیست
یکی از برداشتهای اشتباه درباره خرید اقساطی بازنشستگان این است که داشتن حکم بازنشستگی یا دریافت مستمری ماهانه برای دریافت اعتبار کافی خواهد بود.
واقعیت این است که حقوق منظم، تنها یکی از عواملی است که بانکها و شرکتهای تأمین مالی ممکن است در ارزیابی متقاضی در نظر بگیرند. بدهیهای قبلی، سابقه بازپرداخت تسهیلات، اعتبار بانکی و میزان تعهدات مالی موجود نیز میتوانند در تصمیم نهایی تأثیرگذار باشند.
برای مثال، بازنشستهای که حقوق مشخص و منظمی دریافت میکند، اما بخش قابلتوجهی از درآمد او صرف بازپرداخت وامهای قبلی میشود، ممکن است امکان دریافت اعتبار کمتری داشته باشد.
موضوع دیگری که باید به آن توجه کرد، تفاوت میان طرحهای ویژه بازنشستگان و طرحهای اعتباری عمومی است.
بعضی خدمات خرید اقساطی برای گروه مشخصی از مستمریبگیران تعریف میشوند و ممکن است به بانک واریزکننده حقوق یا صندوق بازنشستگی وابسته باشند. در مقابل، برخی شرکتهای اعتباردهنده به متقاضیان واجد شرایط، صرفنظر از صندوق بازنشستگی آنها، خدمات ارائه میکنند.
بنابراین بازنشستگان تأمین اجتماعی، کشوری و لشکری الزاماً به شرایط و سقف اعتبار یکسانی دسترسی ندارند.
نکتهای که باید پیش از خرید گوشی روشن شود، این است که آیا متقاضی اصولاً واجد شرایط استفاده از طرح موردنظر هست یا خیر.
بدون چک و بدون پیشپرداخت؛ دو شرط متفاوت که نباید اشتباه گرفته شوند
یکی از مهمترین ابهامها در تبلیغات خرید اقساطی گوشی به مفهوم ضمانت و پیشپرداخت مربوط میشود.
عبارت «بدون چک» به این معناست که در یک طرح مشخص، ارائه چک بهعنوان ابزار ضمانت الزامی نیست. اما این موضوع لزوماً به معنای حذف تمام مراحل اعتبارسنجی یا تعهدات قراردادی نخواهد بود.
از سوی دیگر، خرید بدون پیشپرداخت یعنی خریدار برای آغاز معامله نیازی به پرداخت بخشی از قیمت کالا بهعنوان مبلغ اولیه ندارد؛ البته ممکن است هزینههای دیگری مطابق شرایط قرارداد وجود داشته باشد.
این دو ویژگی مستقل از یکدیگر هستند. ممکن است طرحی بدون چک ارائه شود، اما پیشپرداخت داشته باشد. در مقابل، طرح دیگری ممکن است پیشپرداخت نخواهد، اما ارائه چک یا ضمانت مشخصی را ضروری بداند.
برخی تأمینکنندگان اعتبار نیز بر اساس سوابق بانکی و نتیجه اعتبارسنجی، امکان خرید بدون ضمانتهای سنتی را فراهم میکنند.
برای همین، بازنشستگانی که قصد خرید گوشی قسطی بدون چک و پیش پرداخت دارند، بهتر است پیش از انتخاب محصول، ابتدا طرحهای فعال را از نظر نوع ضمانت، مبلغ اولیه، کارمزد، سقف اعتبار و دوره بازپرداخت بررسی کنند.
البته شرایط دریافت هر اعتبار به ضوابط ارائهدهنده و نتیجه بررسی متقاضی بستگی دارد. نکته مهمتر اینکه بدون پیشپرداخت بودن، لزوماً به معنای ارزانتر بودن خرید نیست. هزینه واقعی معامله باید با درنظرگرفتن تمام پرداختهای الزامی محاسبه شود.
چرا مبلغ قسط ماهانه تمام واقعیت را نشان نمیدهد؟
در تبلیغات فروش اقساطی، معمولاً مبلغ هر قسط یکی از برجستهترین اطلاعات است. این موضوع طبیعی است؛ زیرا خریدار میخواهد بداند ماهانه چه مبلغی از درآمدش صرف خرید گوشی میشود.
اما برای بررسی اقتصادی یک طرح، مبلغ قسط بهتنهایی کافی نیست. خریدار باید مجموع اقساط، هزینههای اعتبار، پیشپرداخت احتمالی و سایر هزینههای الزامی را با قیمت نقدی همان گوشی مقایسه کند.
گاهی یک طرح اقساط ماهانه کمتری دارد، اما به دلیل طولانیتر بودن دوره بازپرداخت، مجموع پرداختی آن بیشتر میشود. در مقابل، طرحی با اقساط بالاتر ممکن است هزینه نهایی کمتری ایجاد کند، اما فشار بیشتری به بودجه ماهانه وارد کند.
برای بازنشستگانی که درآمد ثابتی دارند، هر دو موضوع اهمیت دارد: هم مبلغی که در پایان پرداخت خواهند کرد و هم توان تأمین اقساط در طول قرارداد.
اشتباه رایج این است که دریافت سقف بالاتر اعتبار به معنای توانایی پرداخت آن در نظر گرفته شود. تأیید اعتبار توسط یک شرکت مالی نشان نمیدهد که استفاده از تمام مبلغ اعتبار برای بودجه خانوار مناسب است.
بازنشستگان برای دریافت اعتبار چه مدارکی لازم دارند؟
مدارک موردنیاز در تمام طرحها یکسان نیست؛ بااینحال، اطلاعات هویتی و بانکی معمولاً از نخستین مواردی هستند که بررسی میشوند. کارت ملی، شماره تلفن همراه متعلق به متقاضی و اطلاعات حساب بانکی ممکن است برای احراز هویت و ثبت درخواست لازم باشند. در طرحهایی که به حقوق بازنشستگی وابستهاند، امکان دارد حکم بازنشستگی، فیش حقوقی یا اطلاعات مربوط به بانک واریزکننده مستمری نیز درخواست شود. برخی روشهای دریافت اعتبار کاملاً غیرحضوری هستند و بعضی دیگر به مراحل تکمیلی یا مراجعه حضوری نیاز دارند.
موضوع مهم این است که متقاضی باید بداند مدارک را در اختیار چه مجموعهای قرار میدهد و اطلاعات او با چه هدفی دریافت میشود. درخواست رمز کارت بانکی، رمز پویا یا اطلاعات محرمانه حساب از طریق پیامرسانها و تماسهای ناشناس، نشانهای است که باید نسبت به آن حساس بود. بازنشستگان بهتر است اطلاعیههای مرتبط با تسهیلات صندوقها و بانکها را از منابع رسمی بررسی کنند؛ زیرا استفاده از نام یک بانک یا سازمان بازنشستگی در تبلیغات اینترنتی، بهتنهایی معتبر بودن طرح را ثابت نمیکند.
شرایط قرارداد؛ بخشی که نباید بدون مطالعه تأیید شود
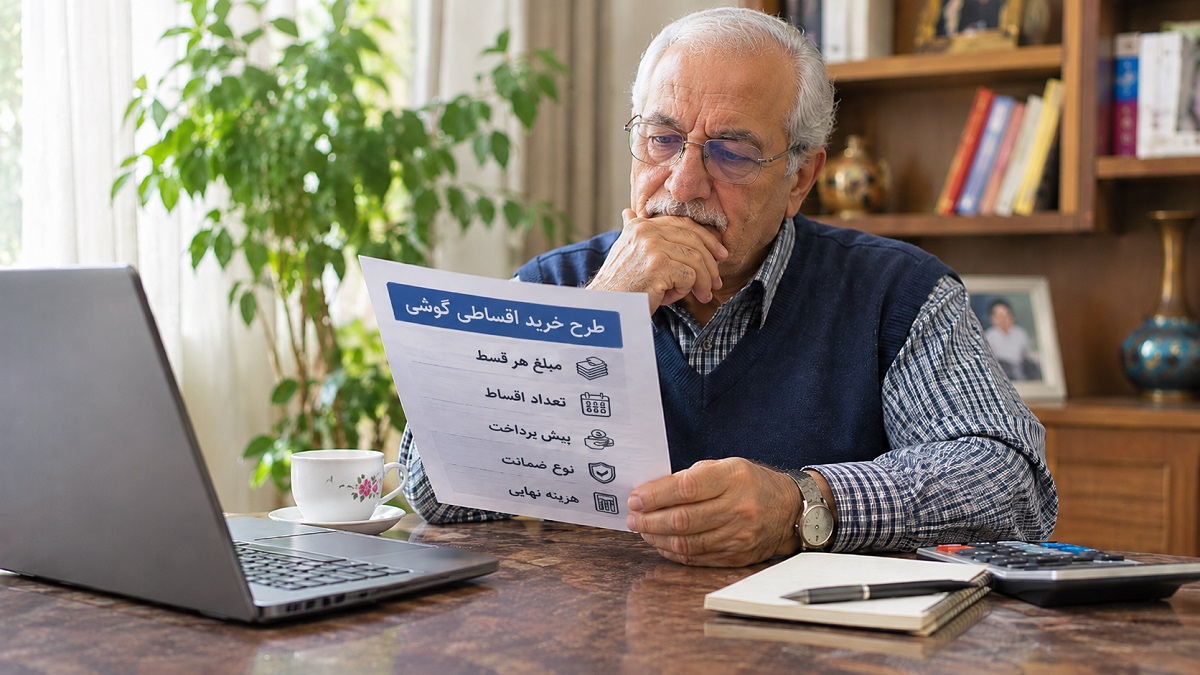
در خرید اقساطی، دریافت گوشی پایان معامله نیست؛ آغاز دورهای از تعهدات مالی است. به همین دلیل، مفاد قرارداد باید پیش از ثبت نهایی سفارش بررسی شود.
یکی از موضوعات مهم، شرایط تأخیر در پرداخت اقساط است. خریدار باید بداند اگر یک قسط در موعد مقرر پرداخت نشود، چه پیامد قراردادی یا اعتباری ممکن است ایجاد شود.
موضوع دیگر، تسویه زودتر از موعد است. برخی خریداران تصور میکنند اگر اقساط باقیمانده را یکجا پرداخت کنند، حتماً بخشی از هزینه اعتبار کاهش مییابد؛ درحالیکه این مسئله به مفاد قرارداد و شرایط تأمینکننده بستگی دارد.
همچنین باید مشخص باشد در صورت لغو خرید، بازگشت کالا یا بروز اختلاف درباره تحویل محصول، تکلیف قرارداد اعتباری چگونه تعیین میشود. گاهی فروشگاه عرضهکننده گوشی و شرکتی که اعتبار را ارائه میدهد، دو مجموعه مستقل هستند. در این شرایط، رسیدگی به مشکل کالا و پیگیری امور مالی ممکن است از مسیرهای متفاوتی انجام شود.
اطلاع از این جزئیات پیش از خرید، از بسیاری از اختلافها و سردرگمیهای احتمالی جلوگیری میکند.
آیا خرید گوشی گرانتر با اعتبار بیشتر تصمیم درستی است؟
یکی از پیامدهای دسترسی به اعتبار خرید، افزایش قدرت انتخاب مشتری است. فردی که با بودجه نقدی محدود تنها چند مدل را بررسی میکرد، ممکن است پس از تأیید اعتبار به گوشیهای گرانتر نیز دسترسی پیدا کند. اما افزایش قدرت خرید نباید با افزایش نیاز واقعی اشتباه گرفته شود.
برای بسیاری از بازنشستگان، تلفن همراه وسیلهای برای تماس تصویری با خانواده، انجام امور بانکی، استفاده از پیامرسانها و دریافت خدمات اینترنتی است. در چنین کاربردهایی، نمایشگر خوانا، باتری مناسب، حافظه کافی و رابط کاربری ساده ممکن است اهمیت بیشتری از پردازنده بسیار قدرتمند یا قابلیتهای تخصصی دوربین داشته باشند. امکان بزرگکردن نوشتهها، تنظیم اندازه آیکونها، کیفیت بلندگو و سهولت کار با گوشی نیز برای برخی کاربران اهمیت ویژهای دارد.
بنابراین بهتر است انتخاب مدل از نیازهای واقعی شروع شود و سپس روش پرداخت آن بررسی شود؛ نه اینکه سقف اعتبار، تعیینکننده قیمت گوشی باشد.
خرید موفق برای بازنشستگان چه ویژگیهایی دارد؟
خرید اقساطی میتواند امکان تهیه یک کالای ضروری را بدون پرداخت یکجای تمام مبلغ فراهم کند؛ اما مناسب بودن آن به شرایط مالی هر فرد بستگی دارد. بازنشستهای که به گوشی جدید نیاز دارد، باید ابتدا از واجد شرایط بودن خود برای دریافت اعتبار مطمئن شود. سپس هزینه نهایی طرح، شرایط ضمانت، توان بازپرداخت و اعتبار فروشنده را بررسی کند.
در این مسیر، ادعاهایی مانند خرید بدون چک، بدون پیشپرداخت یا دریافت اعتبار فوری نباید جای بررسی قرارداد را بگیرند. آنچه در تبلیغات کوتاه کمتر توضیح داده میشود، تفاوت میان امکان دریافت اعتبار و مناسب بودن آن برای وضعیت مالی خریدار است.
در نهایت، خرید مناسب برای یک بازنشسته تنها به معنای تحویل گرفتن گوشی جدید نیست؛ بلکه انتخاب دستگاهی متناسب با نیاز، از فروشندهای معتبر و با تعهد مالی مشخصی است که پرداخت آن، آرامش و نظم اقتصادی خانوار را در ماههای آینده مختل نکند.