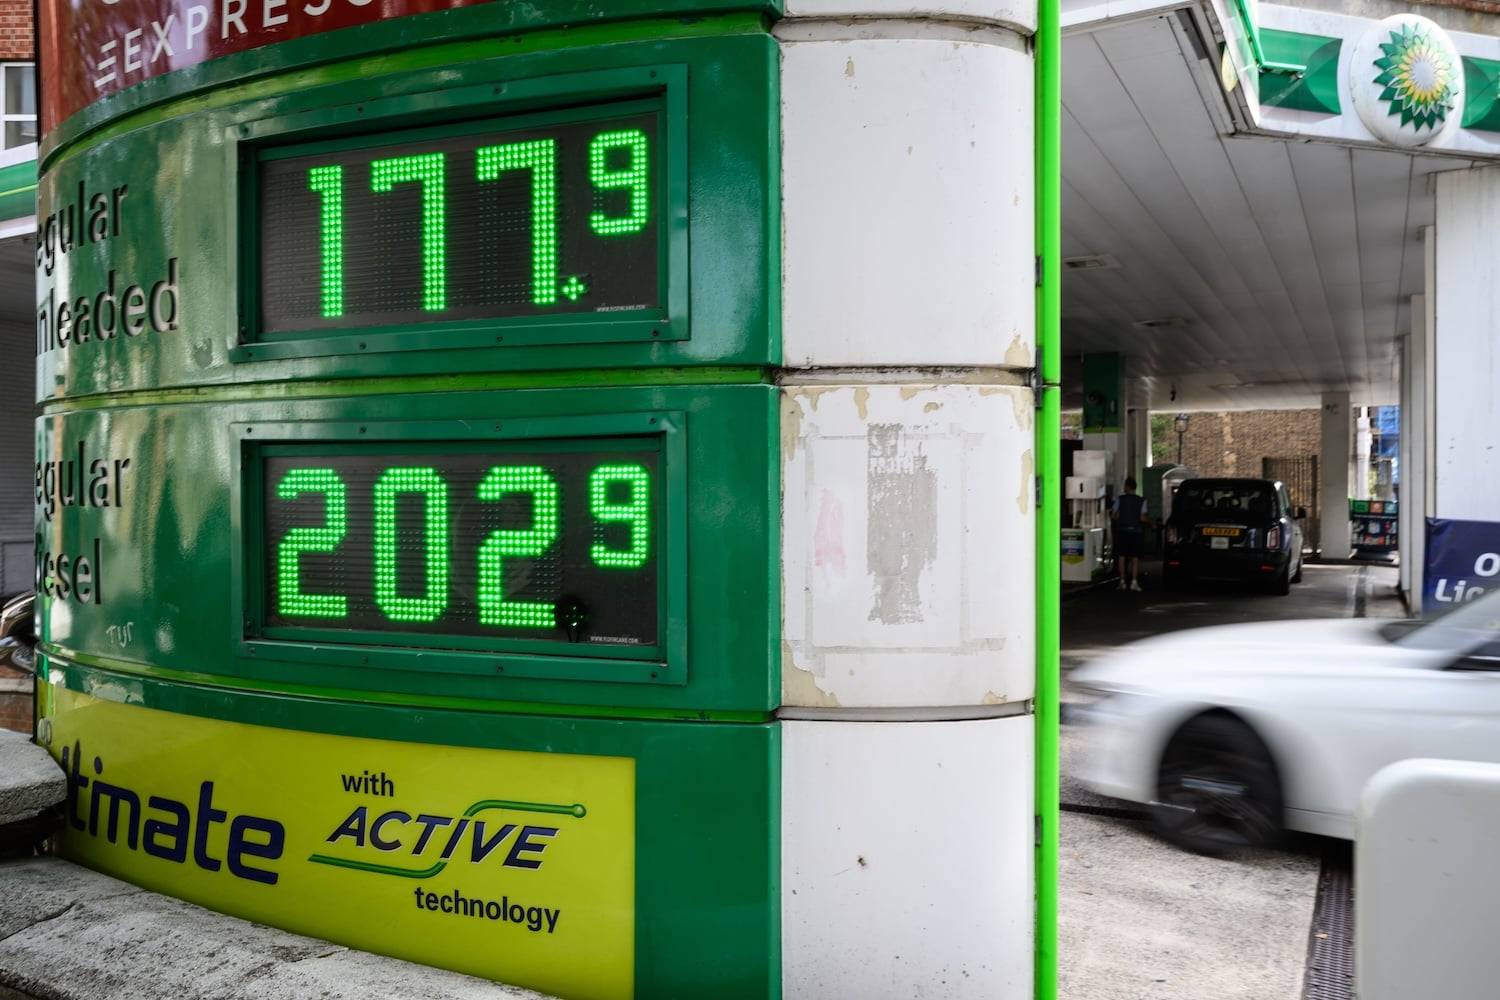

جهان صنعت نیوز – بحران تازه بازار انرژی جهان ویژگی متفاوتی با شوکهای نفتی گذشته دارد. در حالی که قیمت نفت خام در محدوده ۱۰۰ دلار برای هر بشکه قرار گرفته، قیمت برخی فرآوردههای پالایشی، بهویژه گازوئیل و سوخت هواپیما، افزایش بسیار شدیدتری را تجربه کرده است. آدام توز، مورخ و تحلیلگر اقتصادی در گفتوگو با نشریه فارنپالیسی، معتقد است برای درک بحران کنونی باید میان نفت خام و فرآوردههای نفتی تمایز قائل شد. آنچه اقتصاد جهانی مستقیماً مصرف میکند، بشکههای نفت خام نیست، بلکه سوختهایی است که پس از پالایش نفت به دست میآیند. از این منظر، بحران کنونی بیش از آنکه صرفاً ناشی از کمبود نفت باشد، به اختلال در ظرفیت تولید و تجارت فرآوردههای پالایشی مربوط میشود.
به گفته توز، جنگ آمریکا و اسرائیل علیه ایران و حملات اوکراین به تأسیسات پالایشی روسیه، دو عامل اصلی تشدید بحران گازوئیل در سال ۲۰۲۶ بودهاند. این دو تحول در شرایطی رخ دادهاند که زنجیرههای تأمین جهانی پیشتر نیز با محدودیت مواجه بودند و ذخایر موجود بهتدریج کاهش یافته است.
چرا گازوئیل برای اقتصاد جهان حیاتی است؟
گازوئیل یکی از فرآوردههای میانی پالایش نفت خام است. در فرآیند پالایش، ترکیبات مختلف نفت بر اساس ویژگیهای فیزیکی و شیمیایی از یکدیگر جدا میشوند. فرآوردههای سبکتر مانند بنزین در بخشهای بالاتر برج تقطیر و ترکیبات سنگینتر در بخشهای پایینتر قرار میگیرند. گازوئیل از ترکیباتی تشکیل شده که نسبت به بنزین سنگینترند، اما همچنان قابلیت احتراق مناسبی دارند.
تفاوت اصلی موتور دیزلی با موتور بنزینی در شیوه احتراق است. موتور بنزینی معمولاً از جرقه شمع برای مشتعلکردن مخلوط هوا و سوخت استفاده میکند، اما موتور دیزلی ابتدا هوا را فشرده و داغ میکند و سپس سوخت را به داخل آن تزریق میکند. گازوئیل در تماس با هوای داغ مشتعل میشود. به گفته توز، این ویژگی امکان ساخت موتورهای بزرگ و قدرتمند را فراهم کرده است؛ موتورهایی که در کشتیهای عظیم، ماشینآلات سنگین و تجهیزات حملونقل و کشاورزی کاربرد دارند. همین ویژگی فنی، گازوئیل را به یکی از پایههای اصلی فعالیت اقتصادی تبدیل کرده است.
توز تأکید میکند که حتی افرادی که شخصاً از خودروهای دیزلی استفاده نمیکنند، از افزایش قیمت این سوخت تأثیر میپذیرند؛ زیرا بخش مهمی از کالاهایی که مصرف میکنند، با تجهیزات و وسایل نقلیه دیزلی تولید یا جابهجا میشود.
چگونه اروپا به قاره گازوئیلی تبدیل شد؟
یکی از محورهای مهم تحلیل توز، بررسی تصمیمهای صنعتی و سیاستی است که اروپا را به یکی از بزرگترین مصرفکنندگان گازوئیل تبدیل کرد. در اواخر دهه ۱۹۸۰، تنها حدود ۱۰ تا ۱۱ درصد خودروهای سواری اروپا دیزلی بودند. اما در اوایل دهه ۲۰۱۰، سهم خودروهای دیزلی به بیش از ۵۰ درصد رسید. این تغییر حاصل مجموعهای از تصمیمهای شرکتهای خودروسازی، نهادهای سیاستگذار و صنایع پالایشی اروپا بود.
خودروسازان اروپایی، بهویژه شرکتهایی مانند مرسدسبنز، سرمایهگذاری گستردهای در توسعه فناوری موتورهای دیزلی انجام دادند. استفاده از توربوشارژر و سامانههای پیشرفته تزریق سوخت، بهرهوری این موتورها را افزایش داد و امکان استفاده از آنها را حتی در خودروهای کوچک فراهم کرد.همزمان، کمیسیون اروپا که به دنبال کاهش مصرف سوخت و انتشار آلایندهها بود، موتور دیزلی را یکی از کارآمدترین گزینههای موجود میدانست.
به گفته توز، سیاستگذاران اروپایی در آن زمان هنوز ظرفیت خودروهای برقی را بهدرستی درک نکرده بودند و به همین دلیل، مقررات را به سمت گسترش فناوری دیزل هدایت کردند. صنایع پالایشی اروپا نیز از این سیاست استقبال کردند؛ زیرا توسعه بازار گازوئیل به آنها امکان میداد بخش بیشتری از فرآوردههای حاصل از پالایش نفت خام را به فروش برسانند. در نتیجه، ترکیب منافع خودروسازان، پالایشگاهها و سیاستگذاران، اروپا را به سمت گسترش گسترده مصرف گازوئیل سوق داد.
اشتباه راهبردی صنعت خودروسازی اروپا
توز معتقد است انتخاب فناوری دیزل یکی از مهمترین نقاط عطف تاریخ صنعت خودروسازی اروپا بوده است. به گفته او، خودروسازان اروپایی در توسعه موتورهای دیزلی به سطح بالایی از توان فنی دست یافتند، اما همین موفقیت موجب شد مسیر توسعه خودروهای هیبریدی و برقی را با جدیت کافی دنبال نکنند. در مقابل، شرکتهایی مانند تویوتا و سپس تولیدکنندگان خودروهای برقی، مسیر فناوری متفاوتی را انتخاب کردند.
توز این تصمیم اروپا را یکی از عوامل مشکلات رقابتی کنونی صنعت خودروسازی این قاره میداند. او همچنین به رسوایی «دیزلگیت» فولکسواگن اشاره میکند؛ زمانی که مشخص شد این شرکت برای نشاندادن عملکرد مطلوب خودروهای دیزلی در آزمونهای آلایندگی، نتایج را دستکاری کرده است.
از نگاه توز، فناوری دیزل با وجود بهرهوری بالای موتورهای آن، در مقایسه با خودروهای برقی باتریمحور به مسیری تبدیل شد که چشمانداز بلندمدت محدودی داشت. با این حال، پیامد انتخاب تاریخی اروپا تنها به صنعت خودرو محدود نماند؛ بلکه ساختار مصرف انرژی و وابستگی تجاری این قاره را نیز تغییر داد.
وابستگی ساختاری اروپا به واردات گازوئیل
گسترش مصرف گازوئیل در اروپا بهتدریج عدم تعادل مهمی در بازار فرآوردههای نفتی ایجاد کرد. به گفته توز، اروپا نهتنها تمام تولید گازوئیل پالایشگاههای داخلی خود را مصرف میکرد، بلکه برای تأمین تقاضای اضافی به واردات نیز وابسته شد.
او تأکید میکند که اروپا تقریباً سه برابر نیاز وارداتی خود به نفت سفید و بنزین، به واردات گازوئیل نیاز دارد. این وابستگی در ابتدا تا حد زیادی از طریق روسیه تأمین میشد؛ کشوری که ظرفیت پالایشی گستردهای داشت و یکی از صادرکنندگان مهم گازوئیل به اروپا بود. اما پس از اعمال تحریمها علیه صادرات گازوئیل روسیه در سال ۲۰۲۳، مسیرهای تأمین تغییر کردند.
بریتانیا واردات خود را بیشتر به سمت منطقه خلیج مکزیک و ایالات متحده هدایت کرد و اتحادیه اروپا نیز به واردات از خاورمیانه و هند روی آورد. به این ترتیب، وابستگی اروپا به گازوئیل وارداتی از بین نرفت، بلکه تنها جغرافیای تأمین آن تغییر کرد.
این ساختار در شرایط عادی امکان دسترسی به فرآوردههای نفتی را فراهم میکرد، اما با وقوع جنگ ایران و اختلال در تنگه هرمز، آسیبپذیری آن آشکار شد.
جنگ ایران و اختلال در پالایشگاههای خلیج فارس
توز جنگ آمریکا و اسرائیل علیه ایران را یکی از مهمترین عوامل بحران کنونی گازوئیل معرفی میکند. به گفته او، مشکل اصلی تنها اختلال در صادرات نفت خام از خلیج فارس نیست. این منطقه علاوه بر تولید نفت و گاز، یکی از مراکز مهم پالایش و فرآوری محصولات نفتی و پتروشیمی جهان است.در جریان جنگ، بخش قابل توجهی از ظرفیت پالایشی منطقه از مدار خارج شده است. این موضوع از نظر توز اهمیت ویژهای دارد؛ زیرا نفت خام را میتوان از منابع مختلف تأمین و با نفتکش به بازارهای متفاوت منتقل کرد، اما ظرفیت پالایش بهسادگی قابل جابهجایی نیست.
ساخت یک پالایشگاه بزرگ به سرمایهگذاری چندمیلیارددلاری و سالها زمان نیاز دارد و در برخی موارد ممکن است احداث آن تا یک دهه طول بکشد. بنابراین، حتی اگر نفت خام در بازار جهانی موجود باشد، کاهش ظرفیت پالایش میتواند عرضه گازوئیل و سایر سوختها را محدود کند. از همین رو، قیمت نفت خام بهتنهایی شدت بحران بازار انرژی را نشان نمیدهد.
به گفته توز، افزایش فاصله میان قیمت نفت خام و فرآوردههای پالایشی، که در صنعت نفت با عنوان «کرک اسپرد» شناخته میشود، یکی از نشانههای اصلی فشار بر بازار سوخت است.
حملات اوکراین به پالایشگاههای روسیه
عامل دوم تشدید بحران گازوئیل، افزایش توان اوکراین برای حمله به تأسیسات پالایشی روسیه است. توز توضیح میدهد که اوکراین در جریان جنگ توانسته ظرفیت حملات پهپادی دوربرد خود را به میزان قابل توجهی توسعه دهد. این توانایی به اوکراین امکان داده است پالایشگاههای روسیه را هدف قرار دهد؛ تأسیساتی که در تولید و صادرات فرآوردههای نفتی، از جمله گازوئیل، نقش مهمی دارند.
به اعتقاد توز، اوکراین با هدف قرار دادن این تأسیسات تلاش میکند هزینه جنگ را برای روسیه افزایش دهد و اهرم فشار بیشتری برای پایاندادن به درگیری به دست آورد. او معتقد است همزمانی اختلال در ظرفیت پالایشی خلیج فارس و حملات اوکراین به پالایشگاههای روسیه، سال ۲۰۲۶ را به نقطه عطفی در بازار جهانی گازوئیل تبدیل کرده است.
عامل دیگری که بحران را تشدید کرده، کاهش تدریجی ذخایر و محدودشدن امکان تغییر مسیرهای تأمین است. زنجیرههای تجاری جهانی تا حدی میتوانند خود را با شوکهای جدید تطبیق دهند، اما این ظرفیت نامحدود نیست.
بحران گازوئیل چگونه به سفره خانوار میرسد؟
یکی از مهمترین هشدارهای توز آن است که پیامدهای بحران گازوئیل به دارندگان خودروهای دیزلی محدود نمیشود. او گازوئیل را سوخت اصلی حرکت زنجیرههای لجستیکی اقتصاد جهان میداند. بخش مهمی از حملونقل کالا، ماشینآلات کشاورزی و فعالیتهای مرتبط با تولید و توزیع محصولات به سوخت دیزل وابسته است. در نتیجه، افزایش قیمت گازوئیل میتواند هزینه انتقال مواد اولیه، کالاهای واسطهای و محصولات نهایی را افزایش دهد.
این مسئله بهویژه در زنجیره تأمین مواد غذایی اهمیت دارد. تراکتورها و ماشینآلات کشاورزی از گازوئیل استفاده میکنند و انتقال محصولات از مزارع به مراکز توزیع و فروشگاهها نیز به حملونقل وابسته است. از سوی دیگر، تولید مواد غذایی به کودهای شیمیایی، تجهیزات مکانیکی، سامانههای آبیاری و بستهبندی نیاز دارد که بسیاری از آنها بهطور مستقیم یا غیرمستقیم با انرژی و صنایع پتروشیمی ارتباط دارند.
توز برای توضیح این وابستگی میگوید کشاورزی مدرن را میتوان تا حد زیادی فرآیند تبدیل انرژی فسیلی به مواد غذایی دانست. او به برآوردی اشاره میکند که بر اساس آن، حدود ۳۰ درصد کل مصرف انرژی، با تعریفی گسترده، به زنجیره مواد غذایی مربوط میشود. بنابراین، افزایش قیمت گازوئیل میتواند از مسیرهای مختلف به قیمت مواد غذایی و سایر کالاهای مصرفی منتقل شود.
از نگاه توز، حتی مصرفکنندگانی که مستقیماً گازوئیل خریداری نمیکنند، در نهایت بخشی از هزینه این بحران را از طریق افزایش قیمت کالاها خواهند پرداخت.
برندگان و بازندگان بحران جهانی گازوئیل
توز معتقد است در بحران کنونی، برخورداری از ظرفیت پالایشی میتواند حتی از تولید نفت خام نیز اهمیت بیشتری داشته باشد. کشورهایی که توانایی تبدیل نفت خام به فرآوردههای مورد نیاز بازار را دارند، در موقعیت قویتری قرار گرفتهاند.
از این منظر، اروپا یکی از آسیبپذیرترین بازیگران بازار جهانی انرژی است؛ زیرا با کسری ساختاری گازوئیل مواجه است و برای تأمین نیاز خود به واردات وابستگی دارد. در مقابل، هند به دلیل برخورداری از پالایشگاههای جدید و پیشرفته، موقعیت بهتری پیدا کرده است.
توز توضیح میدهد که هند در سالهای اخیر توانسته نفت خام روسیه را با تخفیف ناشی از تحریمها خریداری کند و پس از پالایش، فرآوردههایی مانند گازوئیل را به بازارهای خارجی، از جمله اروپا، بفروشد. کره جنوبی نیز به دلیل سرمایهگذاری در ظرفیت پالایشی مدرن و انعطافپذیر، از موقعیت مناسبی برخوردار است. چین نیز به دلیل ظرفیت گسترده پالایش، ذخایر قابل توجه نفت و سیاستگذاری فعال دولت، در شرایط نسبتاً قدرتمندی قرار دارد.به گفته توز، دولت چین از مراحل نسبتاً اولیه بحران به تنظیم و محدودسازی صادرات فرآوردههای نفتی روی آورده است.
بنابراین، بحران کنونی نشان میدهد قدرت در بازار انرژی تنها به مالکیت ذخایر نفت خام وابسته نیست، بلکه ظرفیت پالایش، ذخیرهسازی و مدیریت صادرات نیز اهمیت تعیینکنندهای دارد.
تفاوت ذخایر گازوئیل در اروپا
در میان کشورهای اروپایی نیز میزان آمادگی برای مقابله با بحران یکسان نیست. توز به تفاوت قابل توجه ذخایر گازوئیل آلمان و بریتانیا اشاره میکند. بر اساس ارقامی که او در این گفتوگو مطرح کرده، بریتانیا حدود ۴۰ روز ذخیره گازوئیل دارد، در حالی که ذخایر آلمان معادل حدود ۴۰۰ روز مصرف عنوان شده است. او همچنین میگوید آلمان قصد دارد بخشی از ذخایر خود را آزاد کند. این تفاوت نشان میدهد حتی کشورهایی که از نظر ساختار اقتصادی و صنعتی به یکدیگر نزدیکاند، ممکن است در برابر اختلالات عرضه انرژی سطح متفاوتی از تابآوری داشته باشند.
در شرایطی که دسترسی به واردات محدود میشود، ذخایر راهبردی میتوانند به ابزاری مهم برای مدیریت شوکهای کوتاهمدت تبدیل شوند. با این حال، آزادسازی ذخایر نیز راهحلی دائمی نیست و در صورت تداوم اختلال در ظرفیت پالایشی و تجارت جهانی، فشار بر بازار باقی خواهد ماند.
سیاست «اول آمریکا» و خطر تشدید بحران
یکی از بخشهای مهم تحلیل توز به احتمال محدودیت صادرات گازوئیل از سوی آمریکا مربوط میشود. به گفته او، افزایش شدید قیمت گازوئیل در ایالات متحده، در آستانه انتخابات میاندورهای، میتواند دولت ترامپ را به سمت محدودکردن صادرات سوق دهد. آمریکا از تولیدکنندگان بزرگ نفت و فرآوردههای پالایشی است و ظرفیت گستردهای در منطقه خلیج مکزیک دارد.
در نگاه نخست، محدودکردن صادرات ممکن است عرضه داخلی گازوئیل را افزایش دهد و به کاهش قیمت آن در بازار آمریکا کمک کند. اما توز هشدار میدهد که ساختار صنعت پالایش بسیار پیچیدهتر از چنین محاسبهای است. پالایشگاههای آمریکایی معمولاً محصولات خود را بهصورت پیوسته تولید و به بازارهای داخلی و خارجی عرضه میکنند. در نتیجه، ظرفیت ذخیرهسازی گازوئیل در آمریکا برای نگهداری حجم عظیمی از تولیدی که پیشتر صادر میشده، طراحی نشده است. اگر دولت صادرات گازوئیل را محدود کند، مخازن ذخیرهسازی ممکن است بهسرعت پر شوند. در چنین شرایطی، پالایشگاهها ناچار خواهند شد حجم کلی پالایش نفت خام را کاهش دهند.
توز توضیح میدهد که گازوئیل حدود ۲۵ درصد فرآوردههای حاصل از پالایش هر بشکه نفت را تشکیل میدهد. بنابراین، کاهش امکان فروش یا ذخیرهسازی گازوئیل میتواند کل فرآیند پالایش را محدود کند؛ زیرا پالایشگاه نمیتواند تولید یک فرآورده را کاملاً مستقل از سایر محصولات تنظیم کند. نتیجه احتمالی چنین سیاستی آن است که قیمت گازوئیل در بازار داخلی آمریکا کاهش یابد، اما عرضه سایر فرآوردههای نفتی محدود شود و قیمت آنها افزایش پیدا کند.
از نگاه توز، این نمونهای از پیچیدگی زنجیرههای تولید و تجارت جهانی است؛ جایی که مداخله برای کنترل قیمت یک محصول ممکن است پیامدهای ناخواستهای در بازار محصولات دیگر ایجاد کند.
بحران پالایش، فراتر از بحران نفت
تحلیل آدام توز نشان میدهد که بحران گازوئیل در سال ۲۰۲۶ را نمیتوان صرفاً با افزایش قیمت نفت خام توضیح داد. جنگ ایران و اختلال در تنگه هرمز، ظرفیت پالایشی خلیج فارس را تحت فشار قرار داده است. همزمان، حملات اوکراین به پالایشگاههای روسیه، عرضه فرآوردههای نفتی را با محدودیت بیشتری مواجه کرده است. در این میان، اروپا به دلیل تصمیمهای صنعتی و سیاستی چند دهه گذشته، به واردکننده بزرگ گازوئیل تبدیل شده و اکنون در برابر این شوک آسیبپذیری بیشتری دارد. در مقابل، کشورهایی که در ظرفیت پالایشی سرمایهگذاری کردهاند، از موقعیت قویتری برخوردارند.
اما مهمترین پیامد بحران، انتقال افزایش هزینه سوخت به زنجیره تولید و توزیع کالاهاست. گازوئیل در حملونقل، کشاورزی و بسیاری از فعالیتهای صنعتی نقش دارد و افزایش قیمت آن میتواند به افزایش هزینه مواد غذایی و سایر کالاهای مصرفی منجر شود. از این منظر، بحران کنونی صرفاً مسئلهای مربوط به بازار انرژی نیست، بلکه میتواند به یکی از عوامل مهم فشار تورمی بر اقتصاد جهانی تبدیل شود.
توز همچنین هشدار میدهد که سیاستهای محدودکننده صادرات، بهویژه در آمریکا، ممکن است به جای حل بحران، اختلالات تازهای در بازار فرآوردههای نفتی ایجاد کنند.
نتیجه اصلی این تحلیل آن است که در اقتصاد جهانی، دسترسی به نفت خام بهتنهایی تضمینکننده امنیت انرژی نیست. آنچه اهمیت دارد، توانایی تبدیل نفت به سوخت مورد نیاز، ذخیرهسازی فرآوردهها و حفظ زنجیرههای تجارت و توزیع است؛ ظرفیتهایی که بحران سال ۲۰۲۶ آسیبپذیری آنها را آشکار کرده است.